Lâmina | Carteira Jaspe – Julho de 2026
Analista: Arthur Kishita

Resumo
A Carteira Jaspe é o núcleo High Yield do QUARTZO RF, fundo multiestratégia fictício da área de Renda Fixa da Ceará Finance. Alocada integralmente em crédito privado, a estratégia busca capturar prêmios de crédito superiores sem abrir mão de disciplina analítica e controle de concentração. No período de referência, entre 24 de abril e 31 de julho de 2026, a carteira acumulou 4,42%, ante 3,73% do CDI. Mesmo com mandato mais arrojado, a pulverização é o pilar da estratégia: nenhum ativo individual supera 2,22% do patrimônio líquido, distribuído entre debêntures, CRAs e CRIs em um portfólio de R$ 35,9 milhões. O drawdown máximo do período ficou contido em 1,54%, com recuperação em três dias.
1. A Carteira Jaspe
A CearáFinance apresenta seu projeto de carteira de renda fixa, por meio do qual simula a estrutura e o funcionamento de uma estratégia inserida em um fundo multiestratégia. A carteira recebe o nome Jaspe por refletir, de forma simbólica, os atributos de maior prêmio: risco elevado e busca por rentabilidade superior. Assim como o mineral remete ao risco e à riqueza, a Jaspe foi concebida para representar o núcleo mais agressivo do QUARTZO RF, com foco em ativos de maior retorno esperado, sem abrir mão de disciplina analítica, diversificação e controle de concentração.
Mensalmente, a carteira passa por um processo de rebalanceamento, no qual são avaliados o desempenho dos ativos, os limites máximos de alocação por ativo e por setor e eventuais oportunidades compatíveis com suas diretrizes.
O objetivo do projeto é ampliar o conhecimento aplicado sobre crédito privado e sobre a dinâmica de construção, gestão e acompanhamento de carteiras de renda fixa, construindo um portfólio capaz de competir, em termos de lógica, estrutura e desempenho, com carteiras semelhantes divulgadas por gestoras de referência.
2. Mandato e diretrizes de investimento
A política de investimento restringe-se a debêntures, CRIs e CRAs, com limite máximo de 5% por ativo e 8% por emissor, duration-alvo entre 4,5 e 9 anos e rating mínimo equivalente a BB- na escala nacional. A carteira busca superar o benchmark Tesouro IPCA+ 2040 acrescido de 2,0%.
A estratégia da Jaspe não se limita a comprar ativos com maior taxa. O objetivo é construir uma carteira high yield em que o maior potencial de retorno esteja combinado com diversificação inteligente, análise criteriosa de crédito e disciplina de alocação. Por isso, os limites de concentração não funcionam apenas como regra de controle interno, mas como parte central da própria tese: capturar prêmios de crédito mais elevados sem permitir que o resultado dependa excessivamente de poucos nomes, poucos setores ou poucos eventos específicos.
3. Cenário macroeconômico e posicionamento
O ambiente de referência consolida uma postura de cautela redobrada na política monetária, impulsionada pela desaceleração gradual e assimétrica da inflação e pela persistência de prêmios de risco elevados. Embora o ciclo de afrouxamento tenha sido inaugurado, a autoridade monetária sinaliza passos dependentes de dados e ritmo comedido.
Nesse cenário, os ativos de renda fixa seguem atrativos pelo elevado patamar do juro real e pelo carrego robusto. A alocação exige rigor técnico adicional: a inclinação e a volatilidade das curvas futuras recomendam gestão ativa de duration, enquanto a manutenção de taxas restritivas por tempo prolongado exige escrutínio mais severo sobre o risco de crédito corporativo.
A construção do portfólio parte de uma lógica de seleção negativa e positiva. Do lado negativo, evitam-se emissões com fragilidade excessiva de fundamentos, baixa transparência informacional, estruturas vulneráveis ou prêmio insuficiente para o risco assumido. Do lado positivo, privilegiam-se ativos com boa assimetria entre risco e prêmio, capacidade razoável de pagamento dos emissores e lastros mais previsíveis, capturando maior rentabilidade sem transformar a estratégia high yield em exposição desordenada a eventos de crédito.
4. Composição da carteira
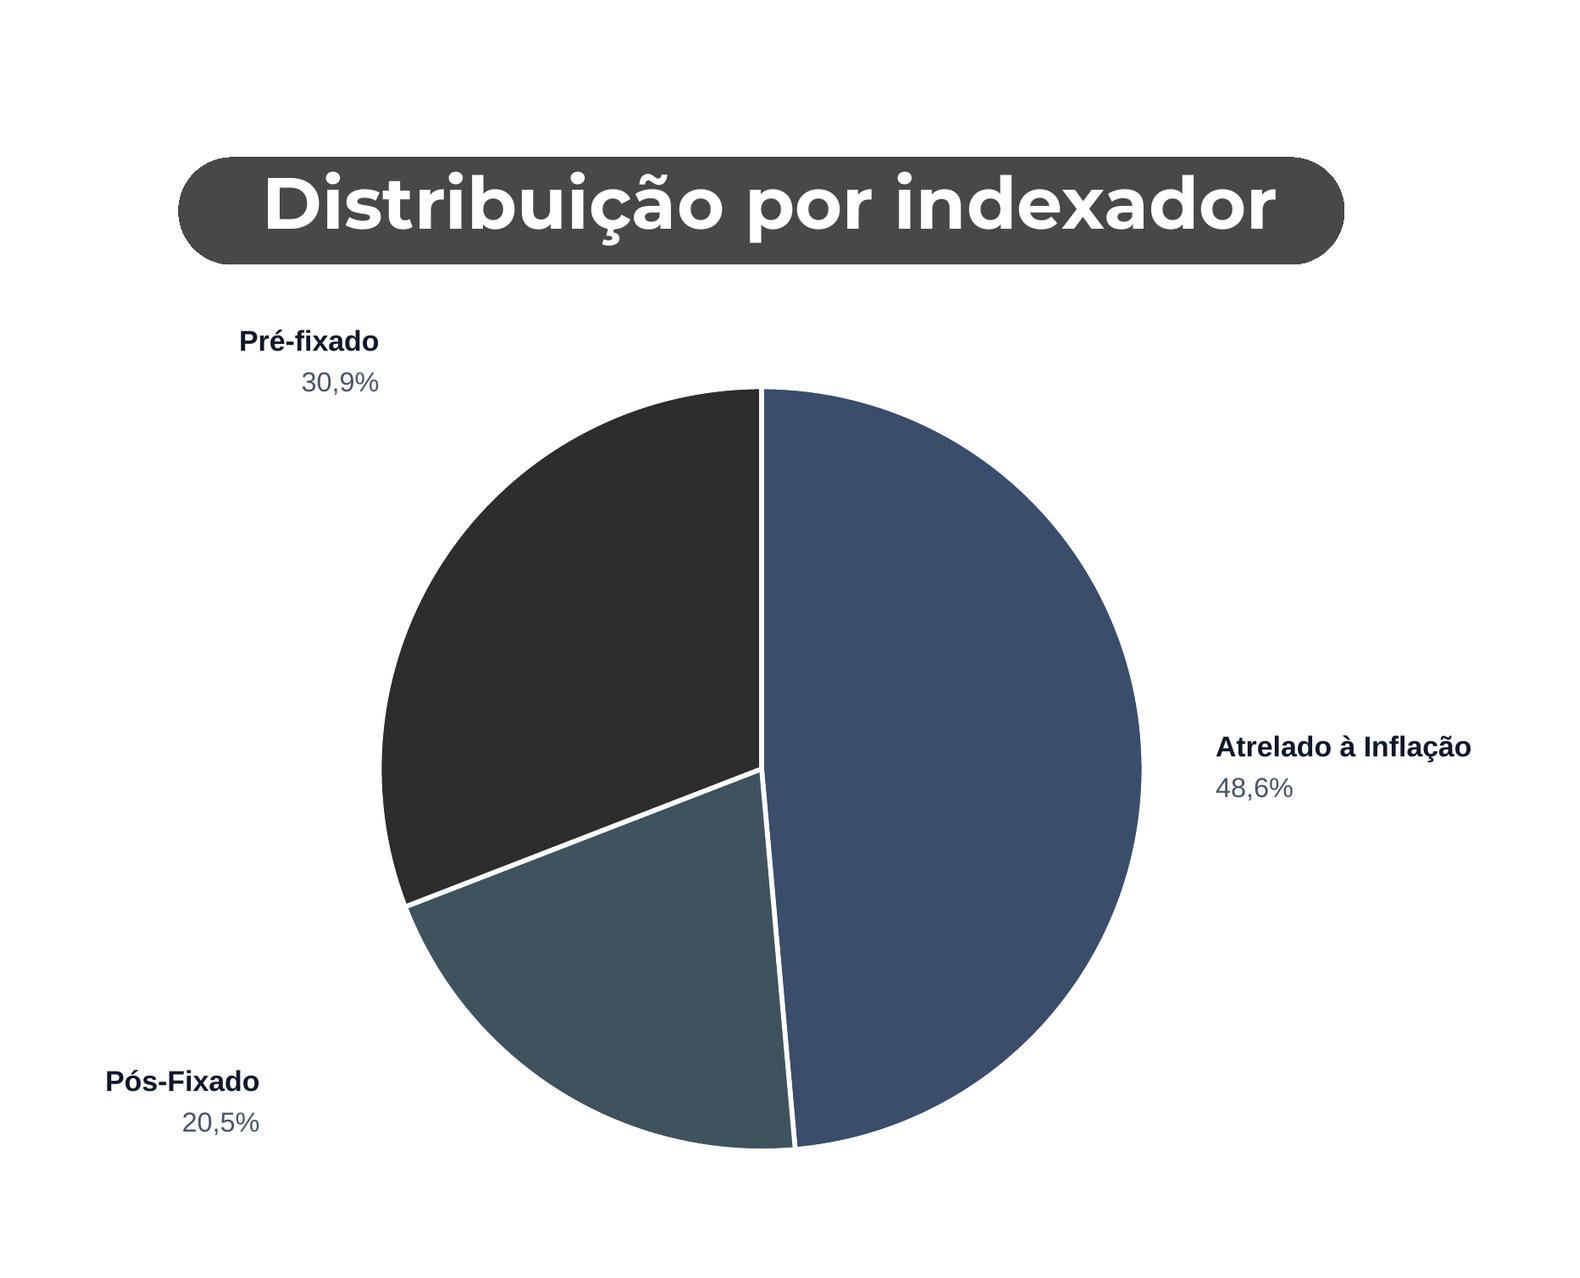
Ao fim de julho, o patrimônio somava R$ 35.885.719,10, distribuídos entre debêntures (41,81%), CRAs (35,99%) e CRIs (22,19%). Por indexador, a maior parte está atrelada à inflação (48,6%), seguida por prefixados (30,9%) e pós-fixados (20,5%). A parcela indexada à inflação captura proteção real e poder de compra, o pós-fixado assegura carrego e amortecimento no acompanhamento do ciclo monetário, e o livro prefixado trava prêmios nominais expressivos com potencial de ganho de capital.
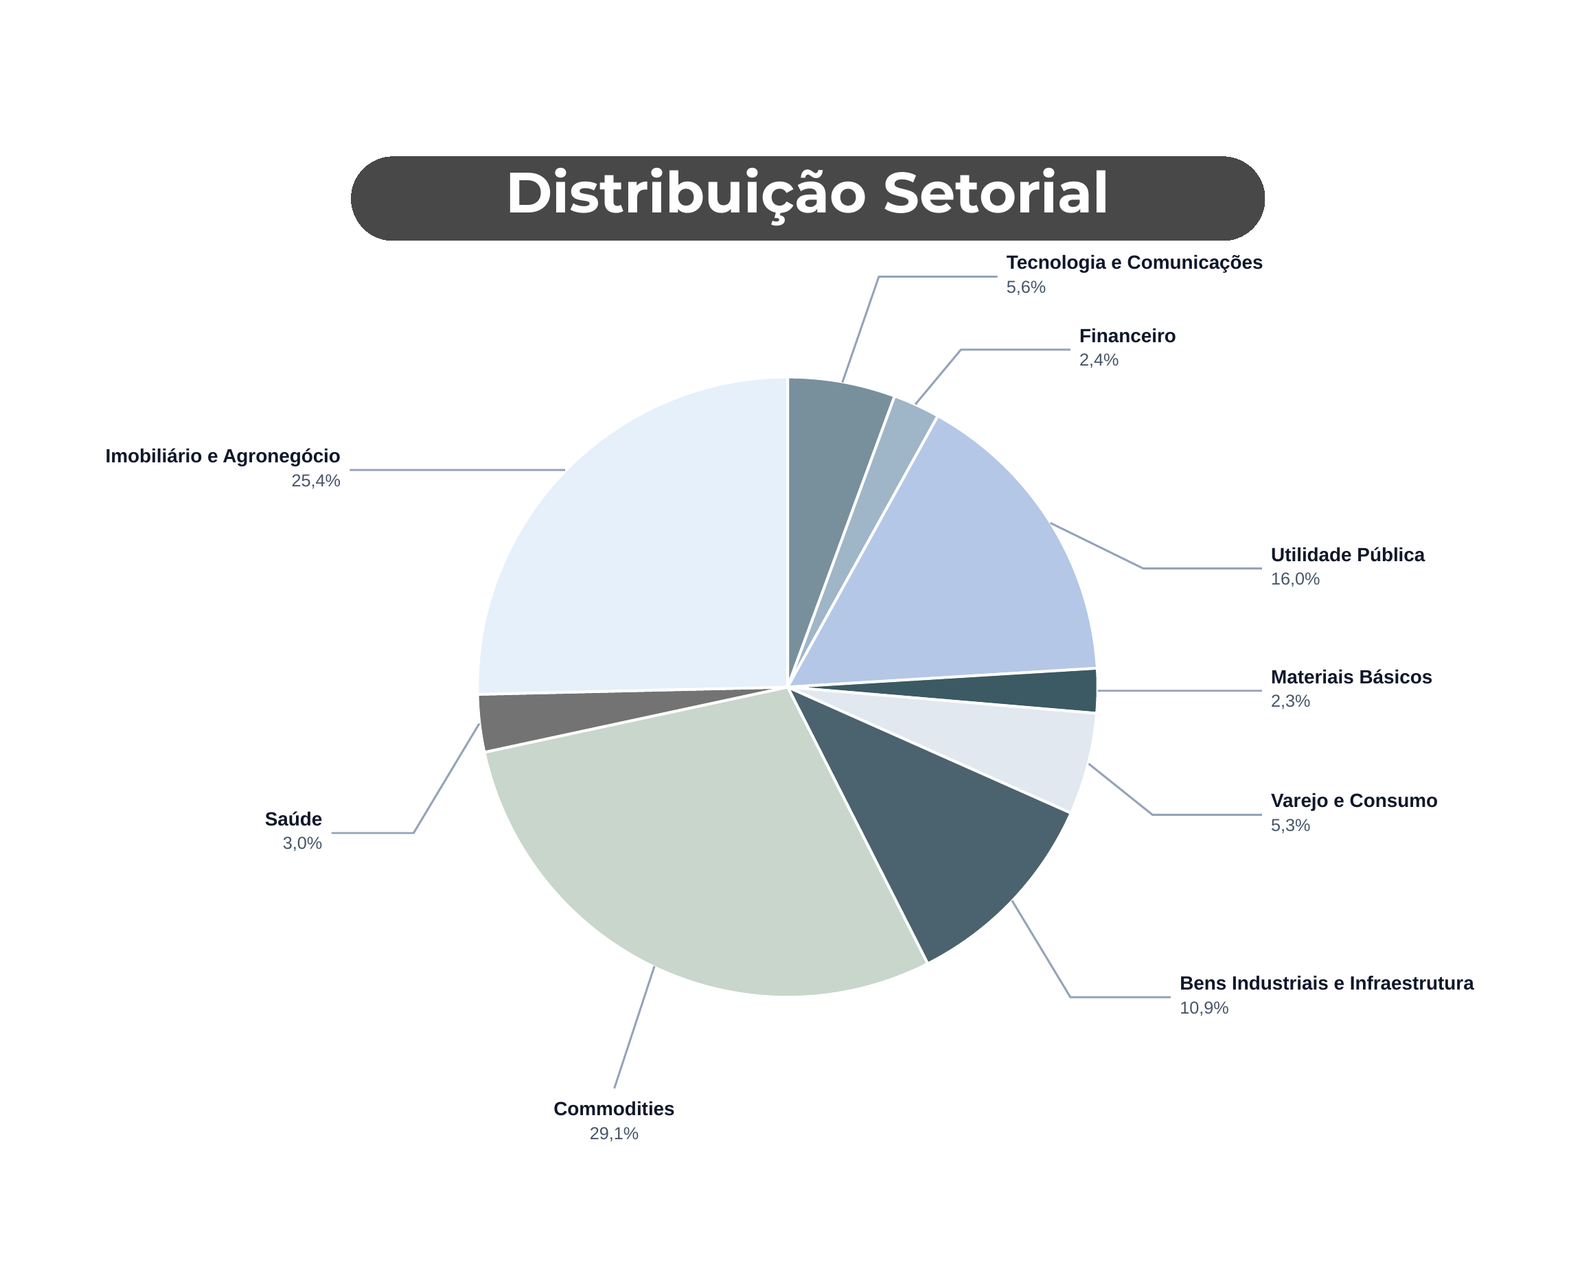
No corte setorial, commodities (29,1%) e imobiliário e agronegócio (25,4%) concentram mais da metade da alocação, seguidos por utilidade pública (16,0%) e bens industriais e infraestrutura (10,9%). A exposição combina emissores consolidados de agronegócio e commodities, como Açucareira Quatá, JF Citrus, Usina Caeté, Adecoagro e FS Biocombustíveis, com nomes de utilidade pública e infraestrutura, como Iguá Saneamento, Corsan, Neoenergia, Simpar e Arteris, além de crédito securitizado.
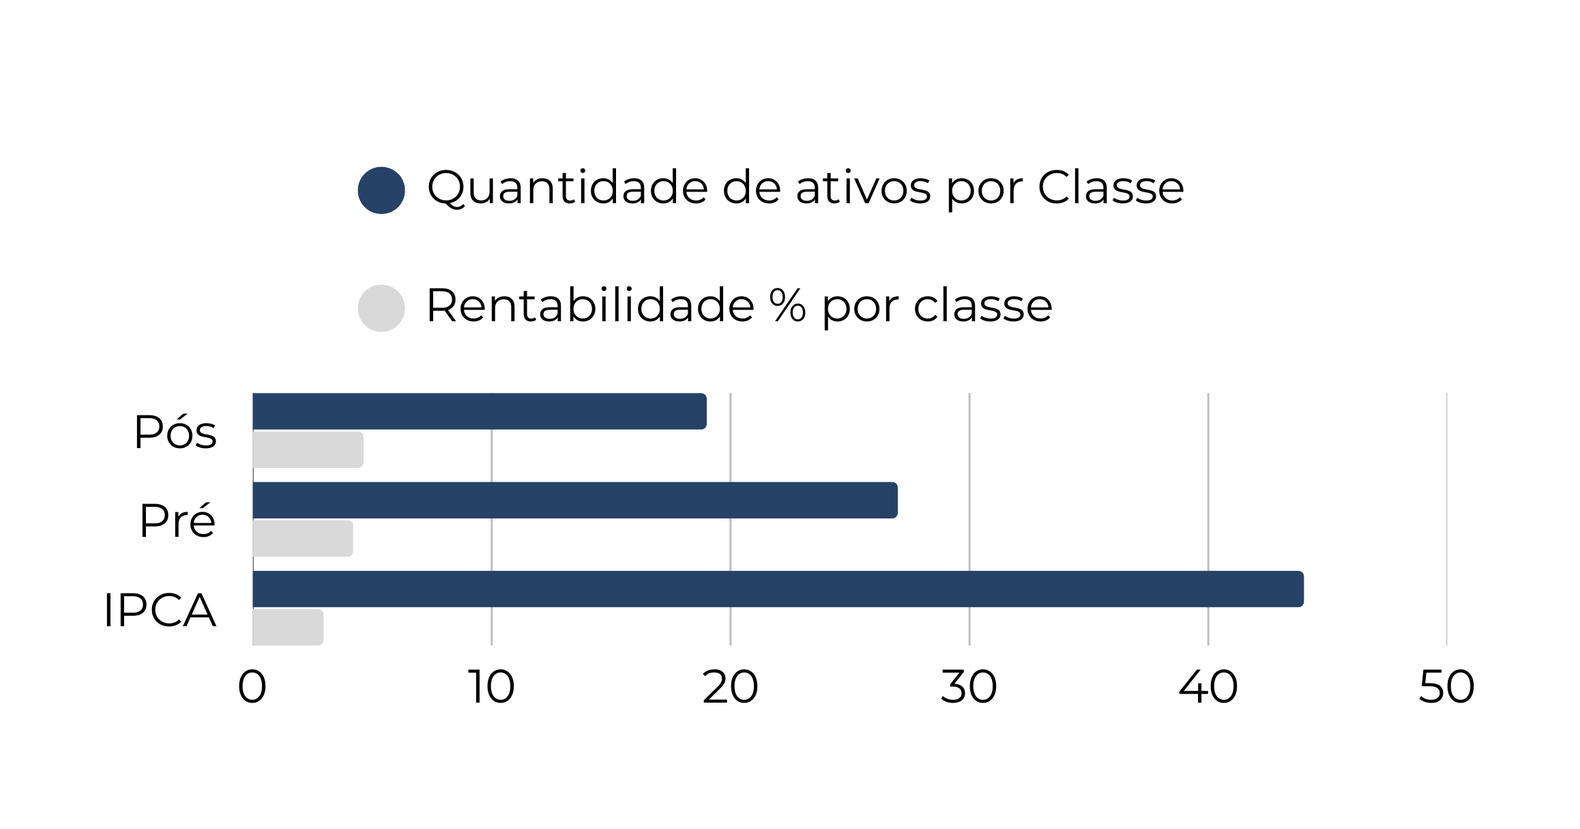
Em número de papéis, a maior parte da carteira está em ativos atrelados ao IPCA, seguidos por prefixados e pós-fixados. A base ampla de emissões em cada indexador sustenta a pulverização que o mandato exige.
5. Desempenho no período
Em julho, a carteira rendeu 1,54%, ante 1,22% do CDI. No acumulado do período de referência, entre 24/04 e 31/07/2026, o retorno alcança 4,42% contra 3,73% do CDI, com máxima intradiária acumulada de 4,50% em 17 de julho.
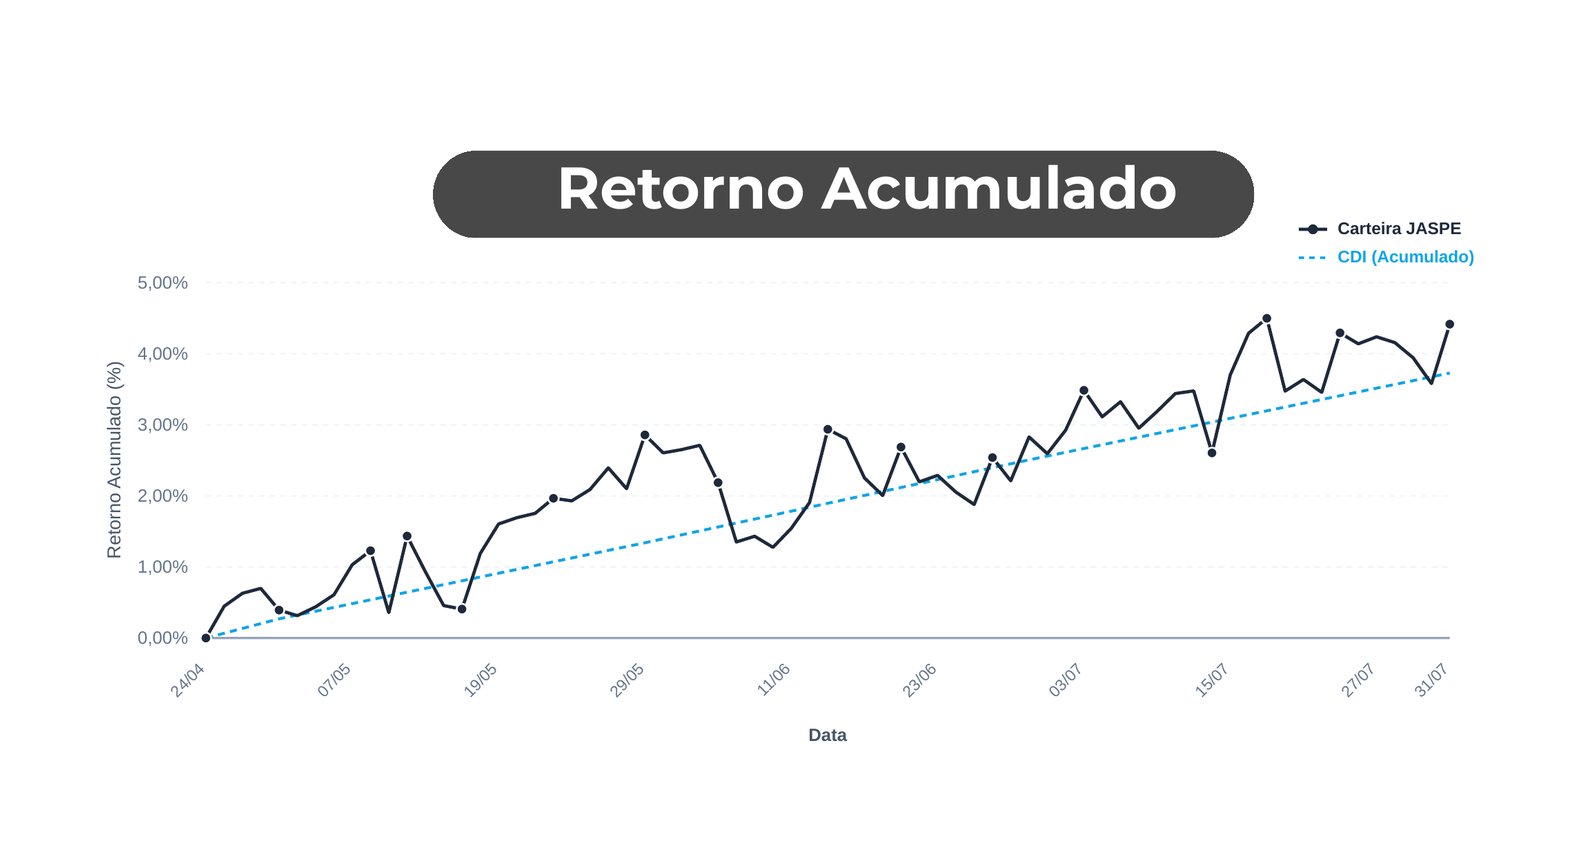
Foram três meses de retorno positivo e um negativo. O maior retorno mensal ocorreu em maio (2,46%) e o menor em junho (-0,03%). Em três dos quatro meses a carteira superou o CDI, e a volatilidade anualizada ficou em 7,32%.
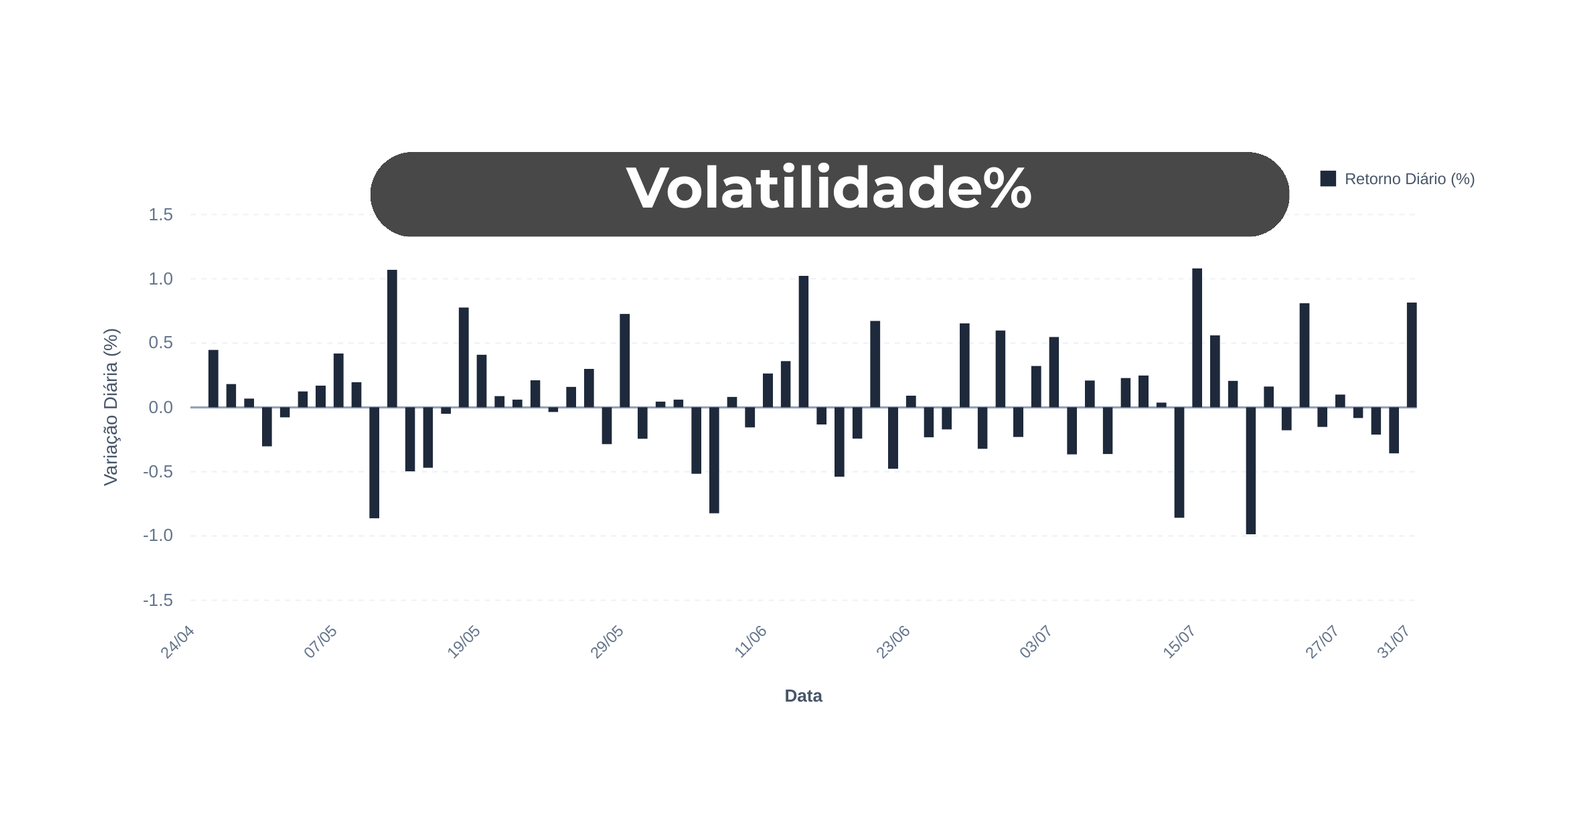
Com volatilidade abaixo da Carteira Ônix e bem inferior à do IBOV, a Jaspe entrega retorno em um patamar de risco intermediário dentro do universo comparado, evidenciando que o perfil arrojado do mandato se traduz em seleção de crédito, e não em exposição desordenada à volatilidade.
6. Métricas de risco
A Carteira Jaspe é avaliada em 4,0/5,0 (agressivo), por alocar 100% dos recursos em crédito privado sem cobertura do FGC ou títulos públicos soberanos, somando a isso a sensibilidade de mercado da expressiva alocação em títulos atrelados à inflação e da fatia relevante em prefixados. A nota não é superior devido à alta diversificação horizontal: a maior posição individual representa 2,22% do patrimônio (R$ 798.047,09 no CRA Açucareira Quatá), as cinco maiores somam 10,22% e as dez maiores, 18,98%.
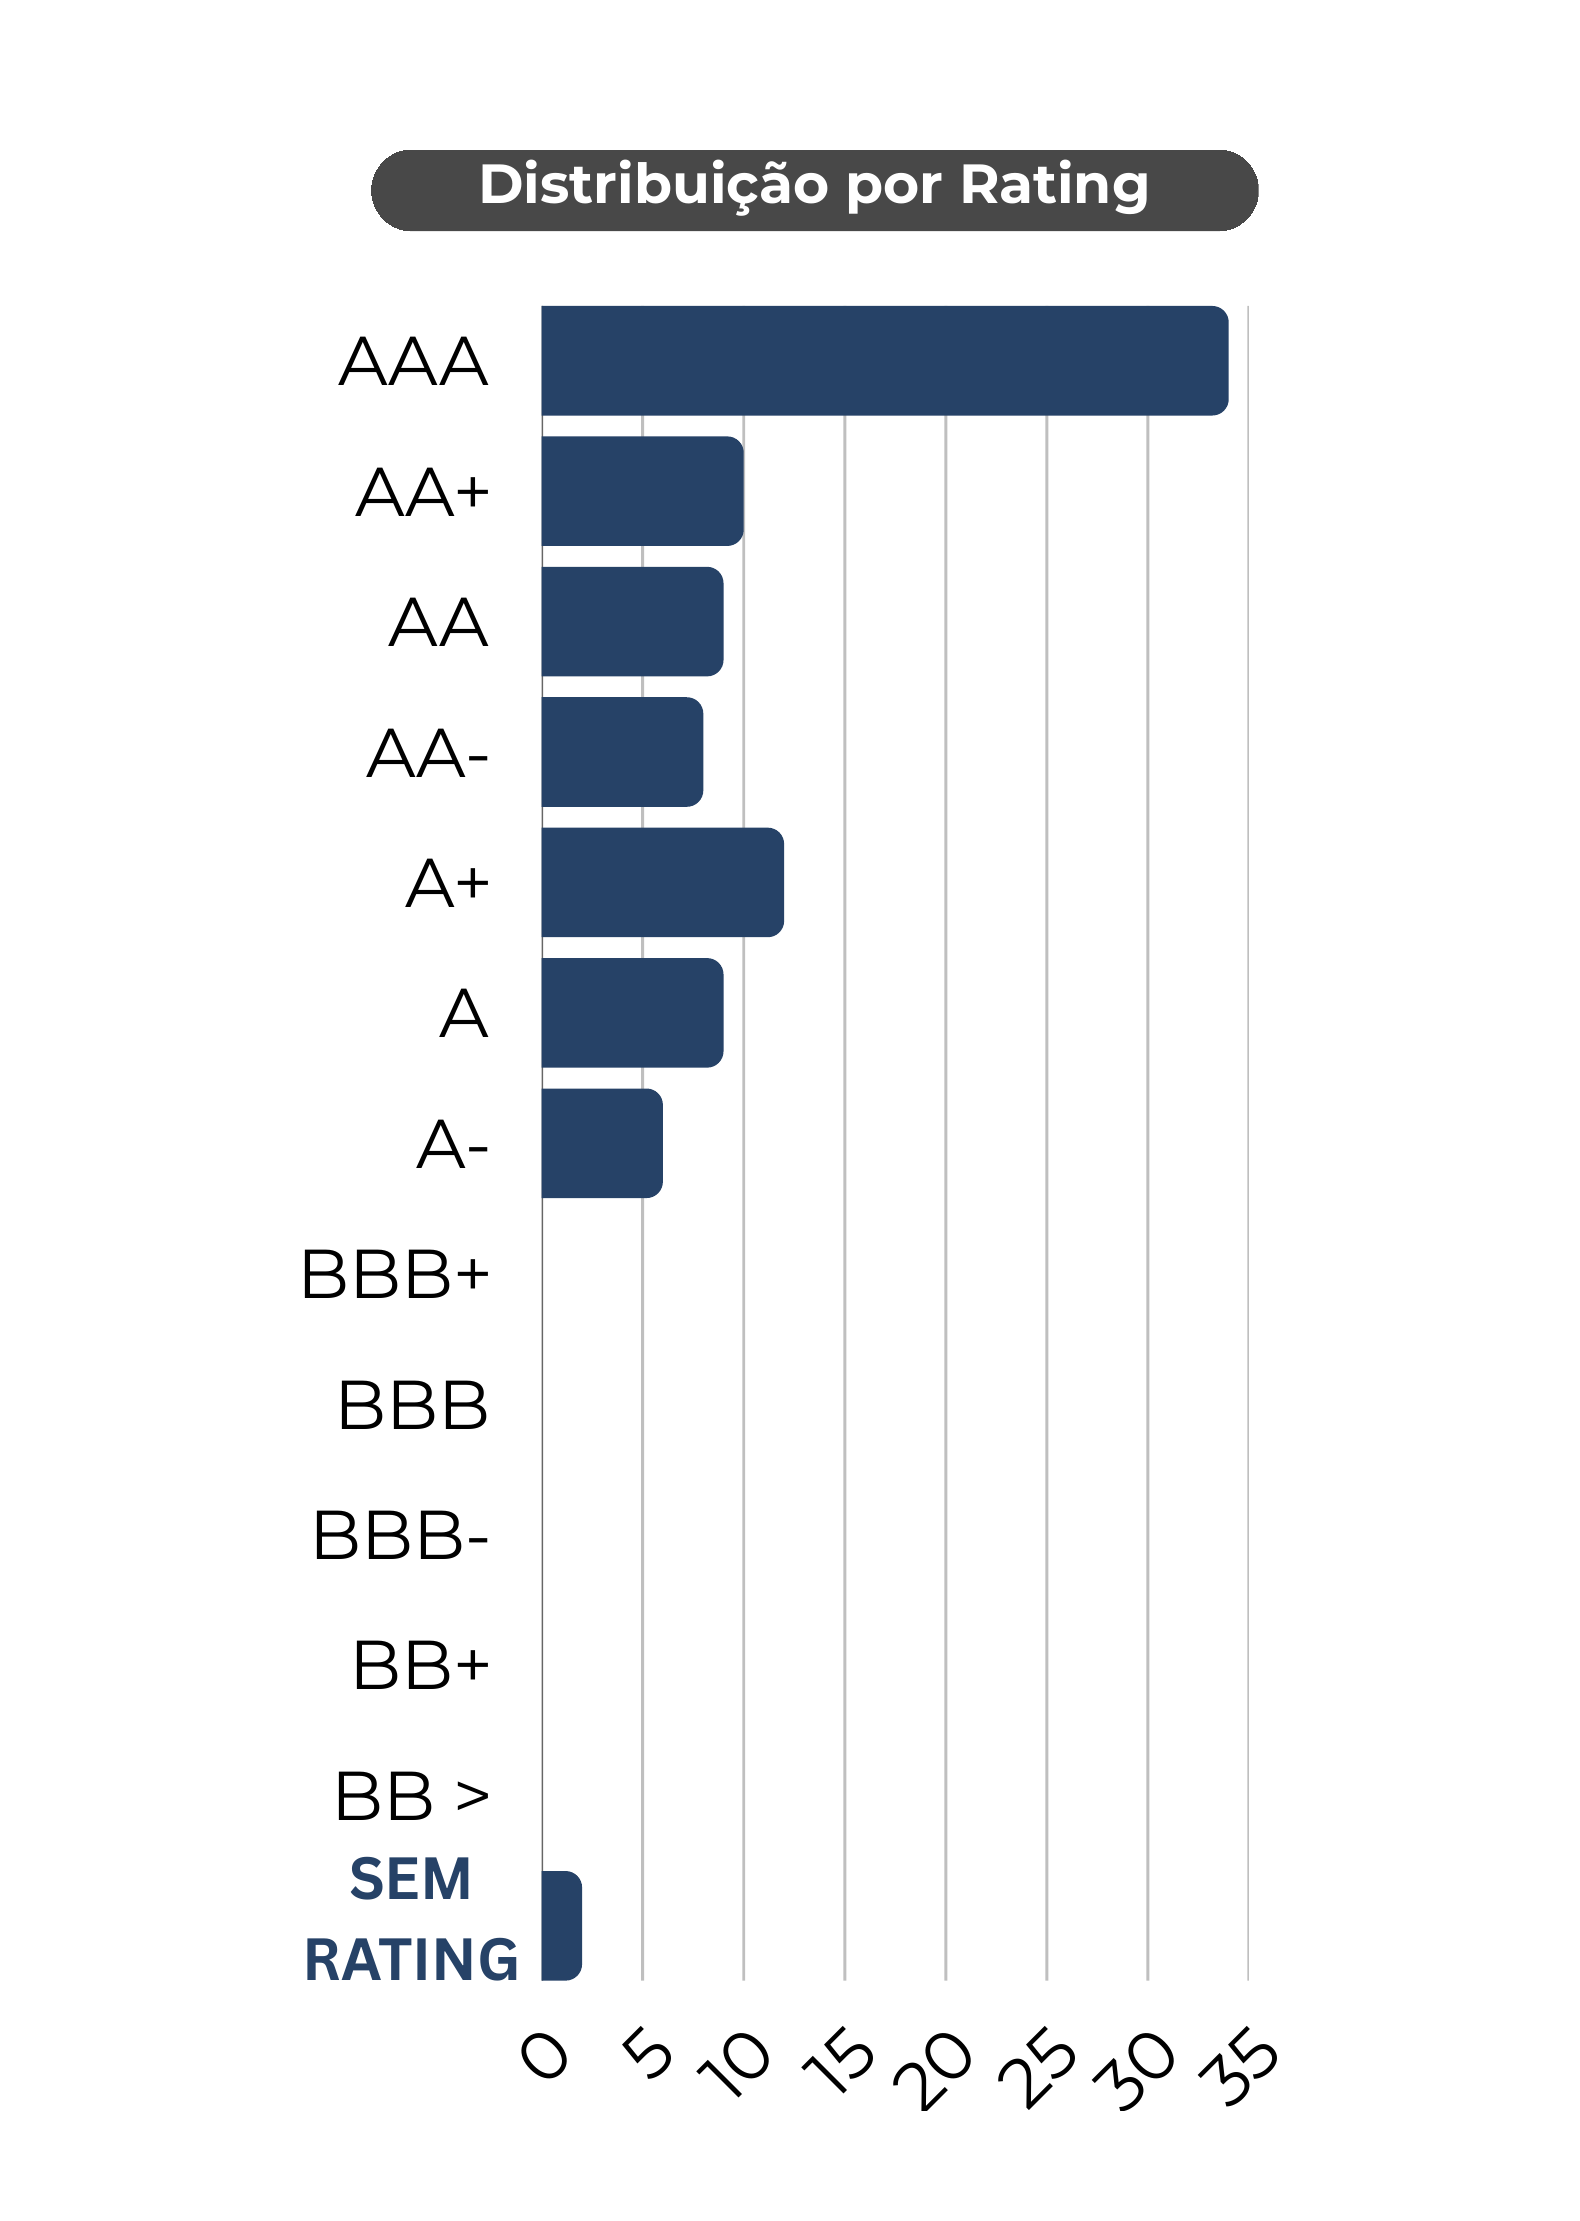
Apesar de o mandato permitir rating mínimo BB-, a distribuição efetiva concentra-se em grau elevado de crédito, com predominância de emissões AAA e forte presença nas faixas AA e A. Na prática, a carteira captura prêmio por estrutura, prazo e setor, e não por deterioração
O comportamento de volatilidade e drawdown refletiu menos um comprometimento da qualidade de crédito dos emissores e mais a oscilação natural dos preços em um ambiente de ajuste de curva e reprecificação de prêmios. O drawdown máximo foi de 1,54%, entre 29/05 e 10/06, com recuperação em três dias.
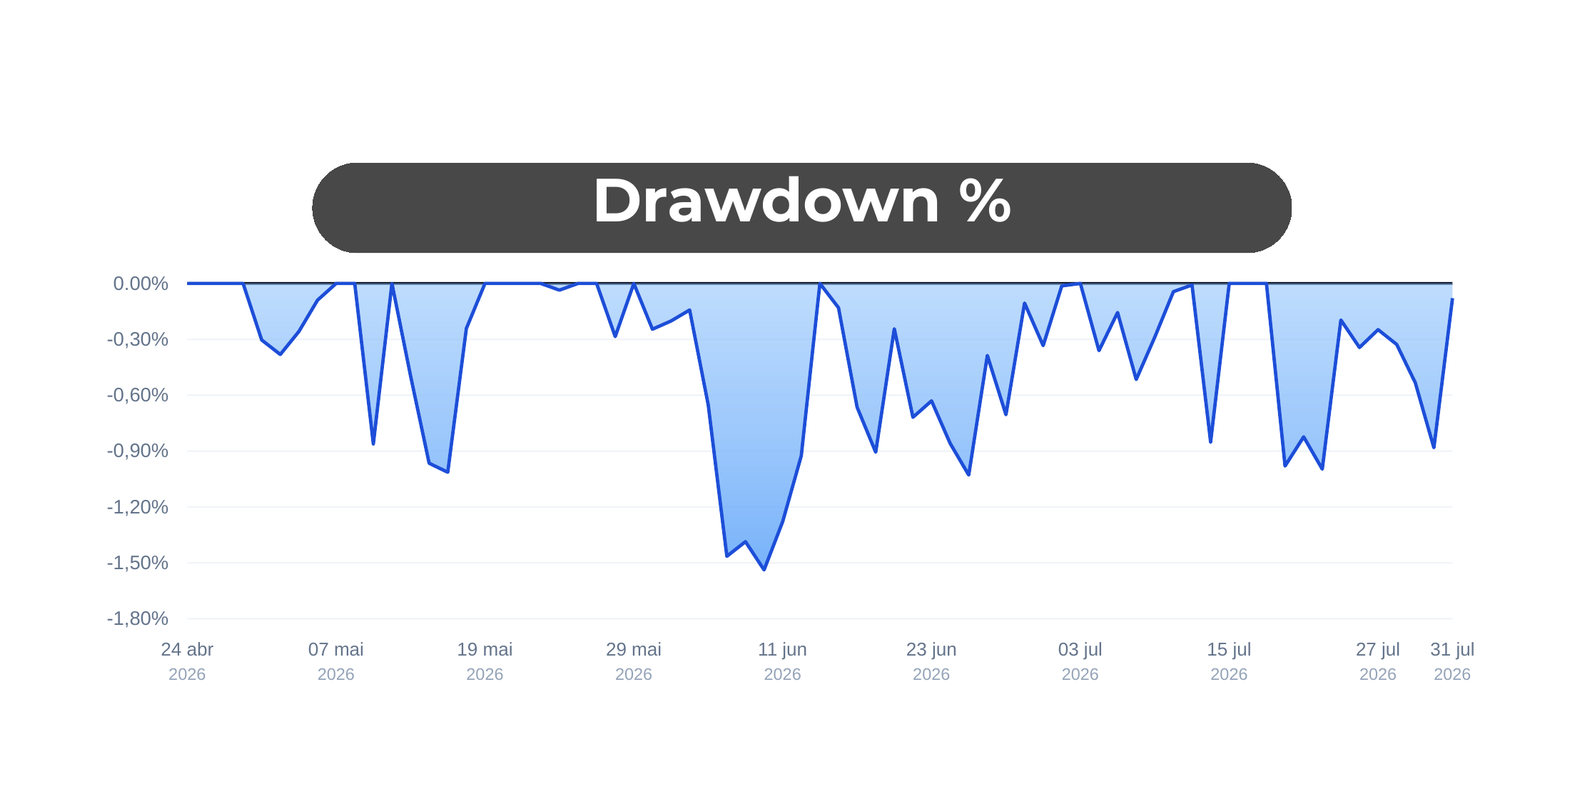
O comportamento de volatilidade e drawdown refletiu menos um comprometimento da qualidade de crédito dos emissores e mais a oscilação natural dos preços em um ambiente de ajuste de curva e reprecificação de prêmios. O drawdown máximo foi de 1,54%, entre 29/05 e 10/06, com recuperação em três dias.
7. Liquidez e rebalanceamento
A geração orgânica de liquidez atingiu R$ 1.501.150,15 em eventos totais de caixa acumulados até 31/07/2026, sendo R$ 801.488,81 em rendimentos e cupons e R$ 699.661,34 em amortizações programadas de principal. Esse mecanismo reduz continuamente o risco de prazo médio dos emissores sem custos de desinvestimento ou fricção no mercado secundário.
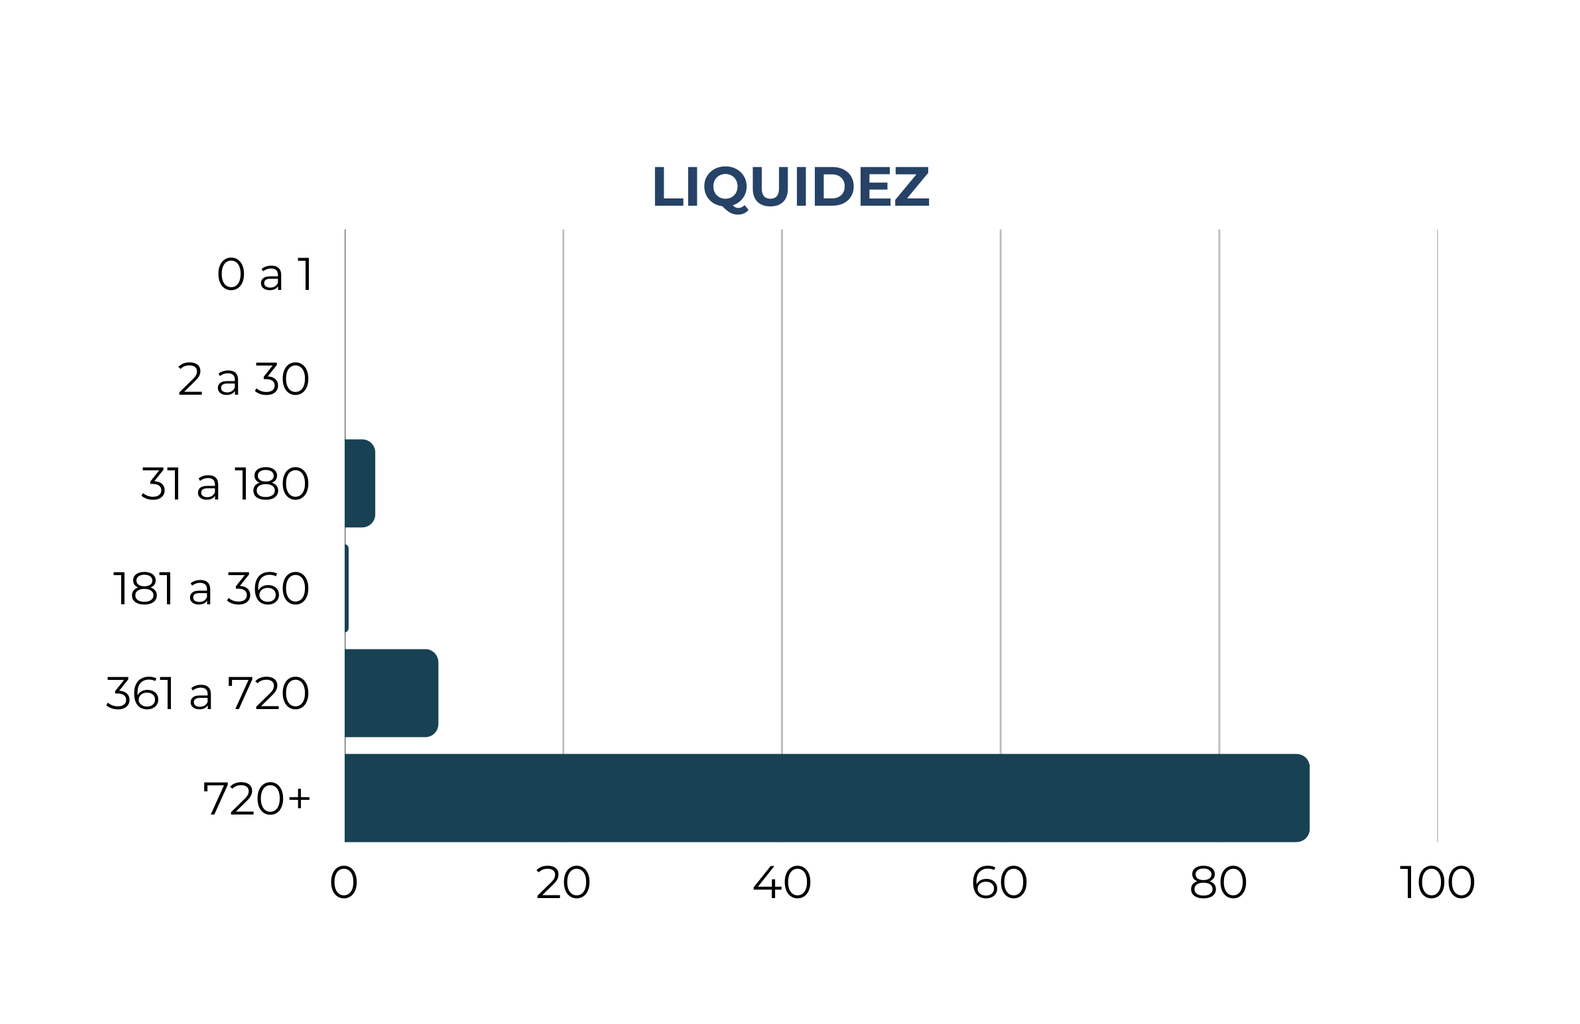
A maior parte do patrimônio vence acima de 720 dias, coerente com a duration intermediária a longa do mandato, com uma parcela menor entre 31 e 720 dias. Somado ao fluxo de cupons e amortizações, esse perfil dá à gestão opcionalidade tática para reinvestir nos setores de agronegócio, infraestrutura e commodities.
8. Perspectivas
Para os próximos ciclos, as perspectivas miram uma gestão ativa e calibrada entre os indexadores. O núcleo permanece ancorado em papéis indexados à inflação, com prêmios de taxa real atrativos, enquanto o carrego pós-fixado atua como amortecimento no acompanhamento da taxa básica e o livro prefixado segue posicionado para capturar ganhos de capital via marcação a mercado diante de eventuais fechamentos nas taxas futuras.
No âmbito da gestão de risco, a diretriz é preservar a forte pulverização horizontal do portfólio, equilibrando a exposição entre emissores consolidados de agronegócio e commodities, utilidade pública e infraestrutura, e crédito securitizado.
9. Conclusão
A trajetória da Carteira Jaspe consolida a tese de crédito privado do QUARTZO RF, fundamentada no rigor analítico da seleção de ativos, na alta pulverização setorial e na disciplina de risco. Ao longo deste ciclo inicial, a estratégia absorveu a volatilidade da marcação a mercado sem comprometer a integridade do portfólio, entregando 4,42% contra 3,73% do CDI e mantendo carrego resiliente com geração contínua de liquidez.
Com estrutura equilibrada entre proteção real na parcela indexada à inflação, captura tática de taxas nominais nos prefixados e âncora de liquidez no pós-fixado, a Jaspe combina retorno ajustado ao risco com boa assimetria. A carteira encerra esta etapa com rentabilidade acima do CDI, ampla diversificação horizontal e preservação patrimonial.
Disclaimer
Este relatório foi elaborado exclusivamente para fins educacionais, acadêmicos e de estudo, no contexto das atividades desenvolvidas pela CearáFinance. Seu conteúdo não constitui, e não deve ser interpretado como, recomendação, oferta, solicitação ou aconselhamento de investimento. Conteúdo ilustrativo produzido a partir do Fundo Fictício de Investimento Multiestratégia QUARTZO RF. Não representa um produto real.
Equipe do projeto
Arthur Kishita, Juan Davi, Kauê Brito, Levy Freitas, Nikolas Almeida e Raquecia Torres.