Relatório | Hedge Cambial – Setembro de 2026
Analista: Juan Davi Torres

Resumo
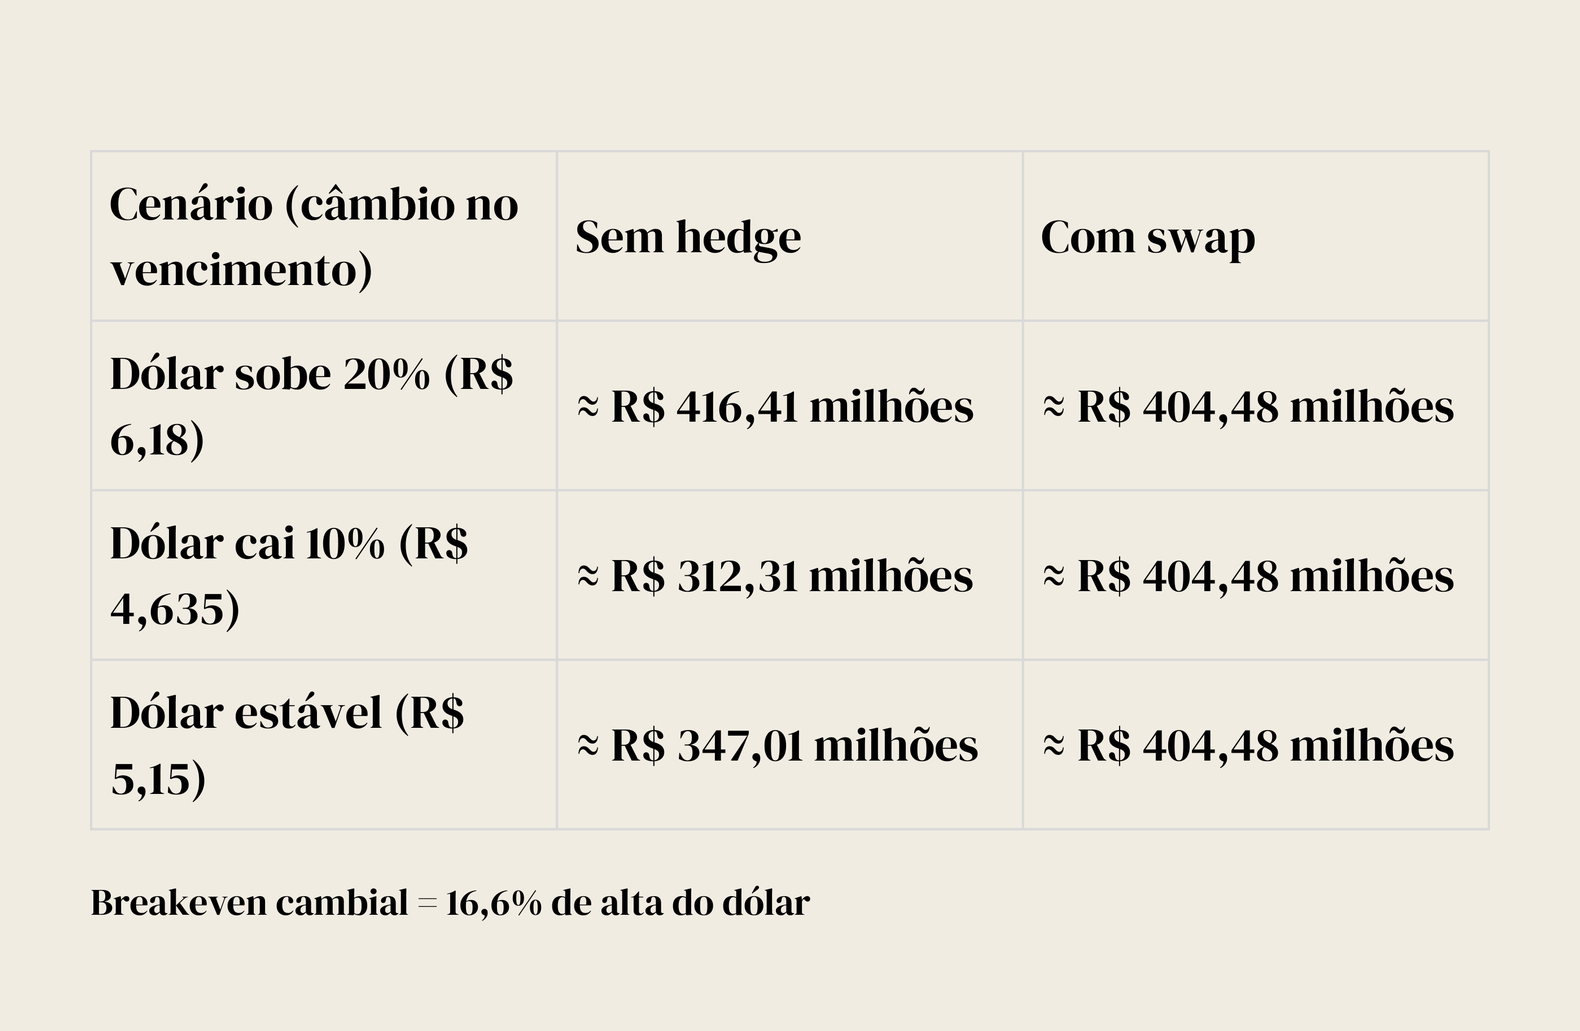
O estudo analisa como a Localiza, maior locadora de veículos da América Latina e com nota de crédito AAA(bra), pode captar US$ 60 milhões no exterior sem ficar exposta ao dólar. Como toda a receita da empresa é em reais, uma dívida em moeda estrangeira faria o valor a pagar subir junto com o câmbio. A solução é um swap cambial, contrato com um banco que troca os juros em dólar, de 6,15% ao ano, por um custo equivalente em reais de CDI + 1,30%, cerca de 15,45% ao ano. A simulação de 24 meses mostra o preço dessa proteção. Com o swap, a dívida custa cerca de R$ 404,48 milhões em qualquer cenário. Sem ele, sairia mais barata com o dólar estável (R$ 347,01 milhões) ou em queda, mas chegaria a R$ 416,41 milhões com alta de 20%. A proteção passa a compensar a partir de uma alta de 16,6% do dólar e funciona como um seguro: a empresa paga mais em troca de previsibilidade e da defesa do seu rating.
1. Resumo executivo
O estudo analisa uma captação de US$ 60 milhões feita pela Localiza por meio de uma operação 4131, modalidade que permite a empresas brasileiras tomar empréstimos diretamente no exterior. Como a companhia fatura exclusivamente em reais, a dívida em dólar criaria um descasamento: a receita fica em reais enquanto o passivo oscila com o câmbio. Para eliminar esse risco, a dívida é convertida sinteticamente em reais por um Cross-Currency Swap, que troca o custo original de SOFR + 2,50% ao ano por CDI + 1,30% ao ano.
A estrutura não busca ganho financeiro, e sim neutralizar um risco que a operação da empresa não gera naturalmente. O custo de manter o swap funciona como um prêmio de seguro: pesa no resultado quando o real se mantém estável ou se valoriza, mas preserva o balanço, os covenants (limites de endividamento assumidos com credores) e o rating de crédito diante de uma desvalorização forte da moeda. A tese do estudo é que uma empresa com passivo em moeda estrangeira e sem receita correspondente não pode abrir mão da proteção integral.
2. Sobre a Localiza
A Localiza Rent a Car (RENT3) é a maior plataforma de mobilidade e locação de frotas da América Latina, com rating AAA(bra) pela Fitch Ratings, frota acima de 600 mil veículos e receita líquida anual superior a R$ 40 bilhões. O modelo é intensivo em capital, com investimento contínuo na renovação e expansão da frota, e se apoia em três frentes: aluguel de carros, gestão e terceirização de frotas e venda dos veículos usados pela rede Seminovos.
Toda a receita é gerada em reais, a partir de tarifas de locação e contratos no Brasil. Sem hedge natural, a política de risco da companhia prevê a proteção integral dos passivos contra variações cambiais. Com a Selic em patamar restritivo, o custo da dívida e a depreciação da frota exigem eficiência operacional e giro rápido dos seminovos para defender o retorno sobre o capital investido (ROIC).
3. Panorama macro da operação
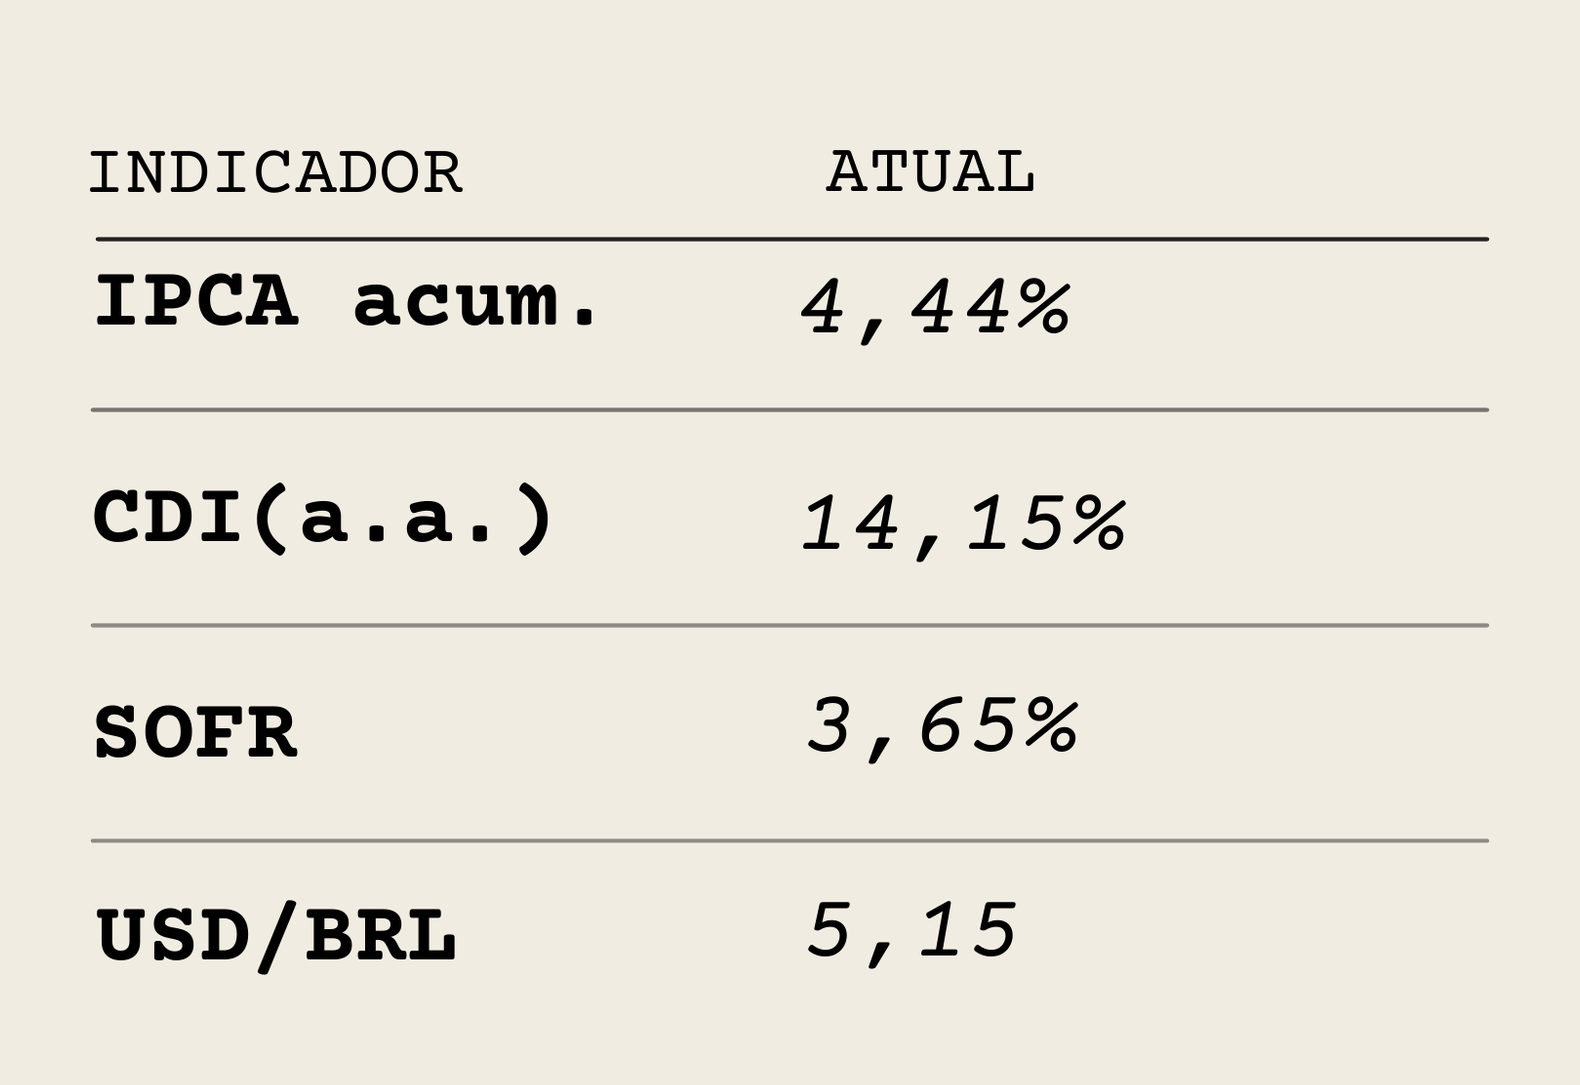
Quatro indicadores definem o preço da operação. O IPCA acumulado de 4,44%, perto do teto da meta de 4,50%, deixa o juro real implícito no CDI acima de 9% ao ano. O CDI de 14,15% é a base do que a Localiza paga na ponta em reais do swap, e cada corte de 0,25 ponto percentual na Selic tende a reduzir esse custo. Do lado americano, a SOFR de 3,65% é a taxa de referência da dívida original.
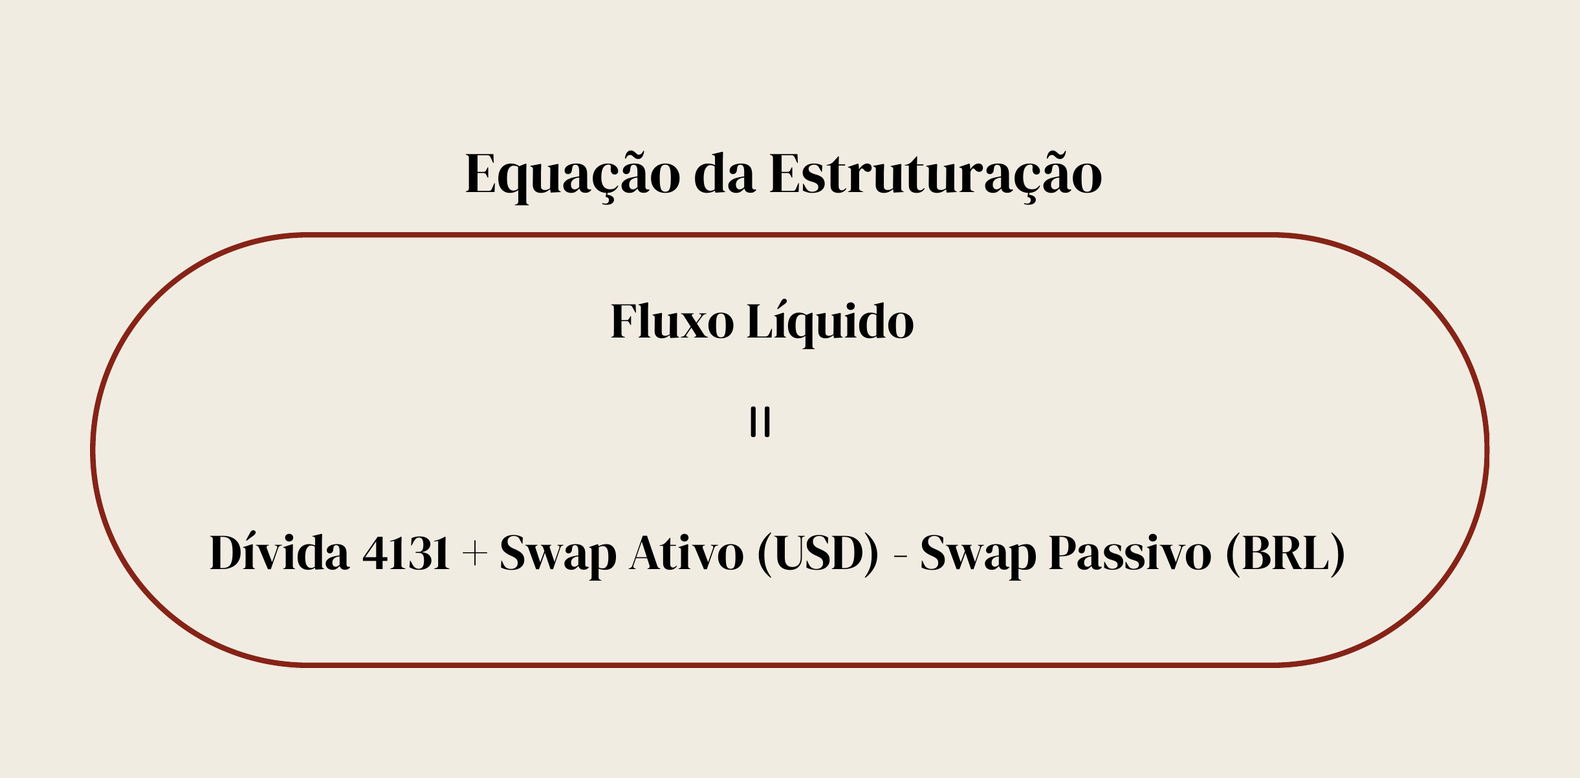
O câmbio de R$ 5,15 no desembolso fixa o passivo em R$ 309 milhões (US$ 60 milhões × R$ 5,15) e serve de base para o ponto de equilíbrio cambial. Com o câmbio volátil, a opção por proteger 100% do valor prioriza eliminar o risco de cauda, isto é, eventos raros de grande impacto. A equação resume a estrutura: os fluxos em dólar da dívida e da ponta ativa do swap se compensam, e sobra para a empresa apenas o pagamento em reais.
4. Simulação de cenários
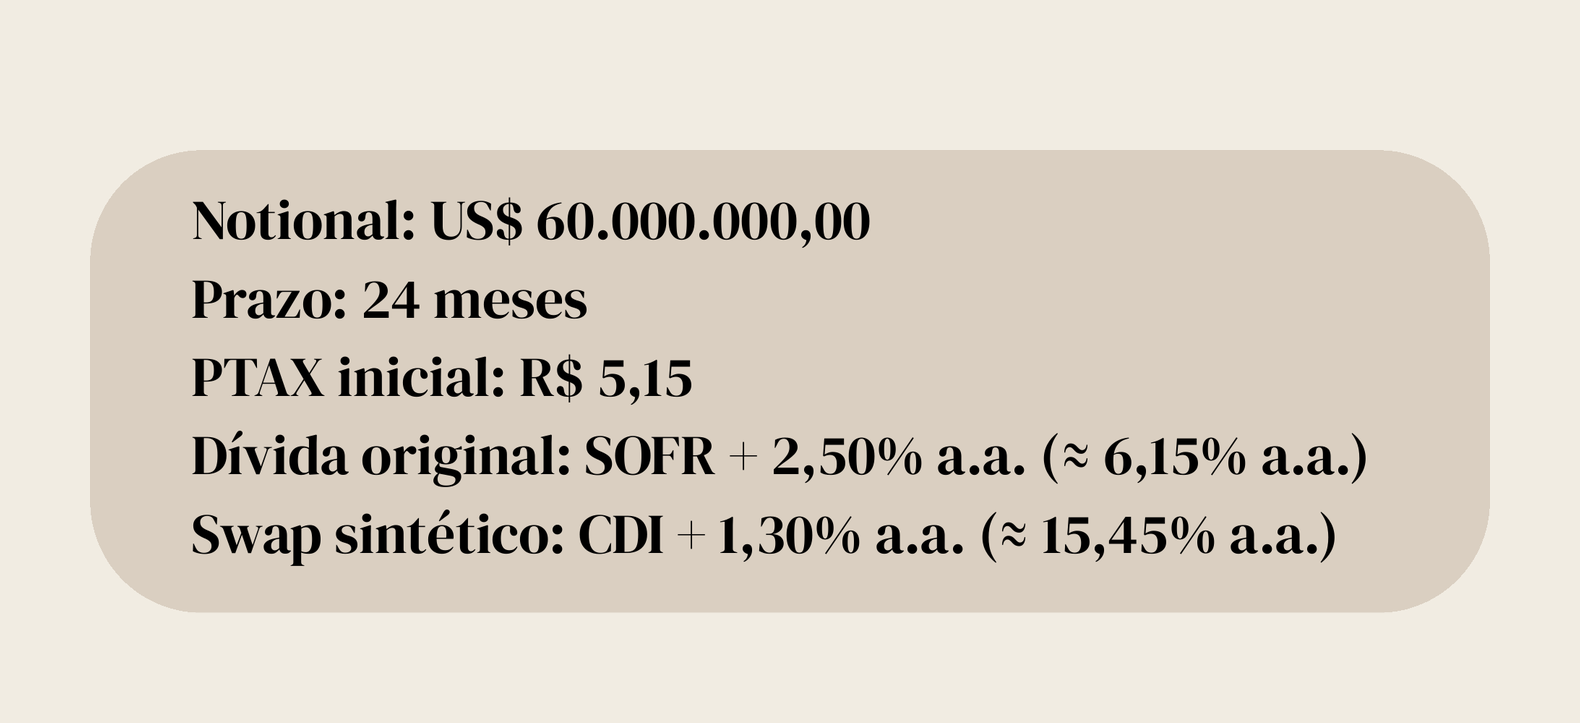
O fluxo tem três pernas. A Localiza toma US$ 60 milhões a SOFR + 2,50%, cerca de 6,15% ao ano. O banco do swap entrega à empresa os dólares necessários para pagar principal e juros dessa dívida. Em troca, a Localiza paga ao banco CDI + 1,30%, cerca de 15,45% ao ano, em reais. A operação tem prazo de 24 meses, juros semestrais e pagamento integral do principal no vencimento (bullet).
A simulação compara o custo total em reais, com e sem swap, em três cenários de câmbio no vencimento. Com o swap, a conta fica travada em cerca de R$ 404,48 milhões em qualquer cenário. Sem proteção, ela vai de R$ 312,31 milhões, se o dólar cair 10%, a R$ 416,41 milhões, se subir 20%, passando por R$ 347,01 milhões com o câmbio estável. A diferença no cenário estável é o preço do seguro, explicado pelo juro brasileiro muito acima do americano. O ponto de equilíbrio fica em uma alta de 16,6% do dólar: acima disso, a dívida protegida sai mais barata que a exposta.
5. Por que não outros instrumentos
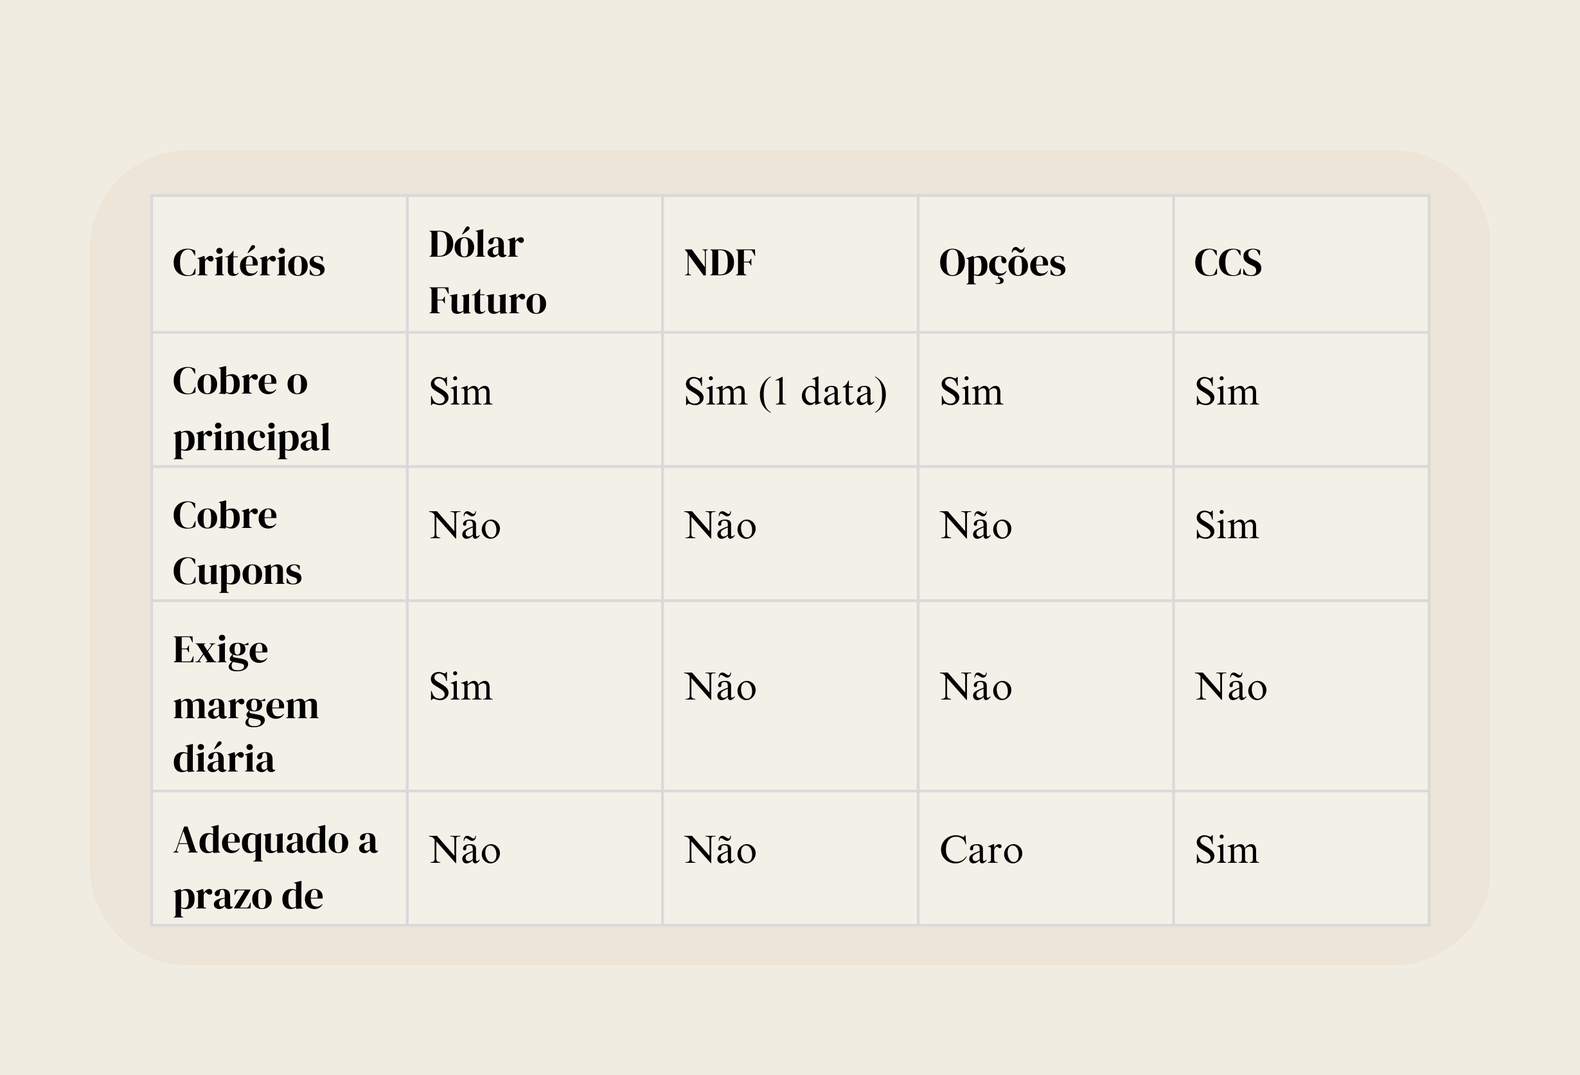
O estudo compara o swap com as alternativas mais comuns de proteção cambial. O dólar futuro exige ajuste diário de margem e rolagens periódicas de contrato, o que gera custo adicional e risco de descasamento entre vencimentos, servindo melhor a posições táticas de curto prazo. O NDF protege apenas uma data e liquida só a diferença financeira, sem troca de principal. Para cobrir cada cupom semestral e o principal, seriam necessários vários contratos, com mais custo e fluxos ainda descasados. As opções cobram um prêmio para manter exposição parcial, o que não se justifica para uma política de neutralidade cambial total.
O Cross-Currency Swap cobre principal e todos os juros ao longo dos 24 meses, com datas e moedas casadas ponta a ponta com a dívida original. Entre as quatro alternativas, é a única que resolve o risco por completo sem exigir margem diária.
6. Conclusão
Para uma empresa com receita 100% em reais, investimento intensivo em frota e rating AAA(bra) a preservar, captar em dólar sem proteção equivaleria a uma aposta especulativa no câmbio. O swap protege os covenants e a nota de crédito, não o resultado financeiro. Os pontos de atenção são o risco de contraparte, já que a cobertura depende de o banco honrar a ponta em dólar e de valores e datas replicarem exatamente a dívida, e o cupom cambial de 10,13% ao ano, que reflete o diferencial de juros entre Brasil e EUA e não o rating da empresa. Esse custo é alto justamente porque o risco é real: Selic restritiva, incerteza sobre os juros americanos e tensão geopolítica no Oriente Médio. A escolha deve ser reavaliada a cada nova captação, comparando o custo total da 4131 com swap ao de uma linha 100% doméstica equivalente.
Disclaimer
Material de caráter informativo e educacional, produzido pela área de Renda Fixa da Ceará Finance. Não constitui recomendação, oferta, solicitação ou aconselhamento de investimento.
Equipe do projeto
Juan Davi Torres e Arthur Kishita