O Mercado Global de Emagrecedores
Analyst: Abimael L R Sousa

Summary
O mercado global de medicamentos para obesidade e diabetes, especialmente os agonistas de GLP-1, apresenta uma das principais oportunidades estruturais da indústria farmacêutica. O mercado global de GLP-1 deve crescer de aproximadamente US$ 79 bilhões em 2025 para US$ 190 bilhões em 2035, representando um CAGR de 9,2%. Apesar desse crescimento, a penetração dos tratamentos permanece baixa: estima-se que apenas 3% a 5% da população elegível fora dos Estados Unidos esteja atualmente em tratamento. A principal oportunidade está justamente nessa subpenetração. O número de adultos com alto IMC deve alcançar 2,93 bilhões em 2030, enquanto o avanço da obesidade e do diabetes aumenta a necessidade de tratamentos crônicos e recorrentes. Ao mesmo tempo, a evolução das moléculas, o desenvolvimento de medicamentos orais, a expansão das indicações terapêuticas e a redução gradual dos preços podem ampliar significativamente o mercado endereçável. A tese, portanto, permanece otimista: existe uma demanda estrutural muito superior à demanda atualmente capturada pelo mercado. Entretanto, a conversão dessa demanda potencial em receita depende de fatores como cobertura por seguradoras e governos, capacidade de pagamento, adesão ao tratamento, expansão da capacidade produtiva e manutenção da diferenciação tecnológica. No Brasil, esse movimento também já é relevante. Os medicamentos GLP-1 movimentaram aproximadamente R$ 10 bilhões em 2025, equivalentes a cerca de 4% do varejo farmacêutico, e sua participação na receita de grandes redes pode crescer de 8%-9% em 2025 para aproximadamente 20% em 2030.
1. Mercado global de emagrecedores
O mercado de GLP-1 consolidou-se como uma das principais verticais de crescimento da indústria farmacêutica. Novo Nordisk e Eli Lilly atualmente dominam o segmento, formando um duopólio sustentado pela escala, propriedade intelectual, capacidade produtiva e pipelines de novas terapias.
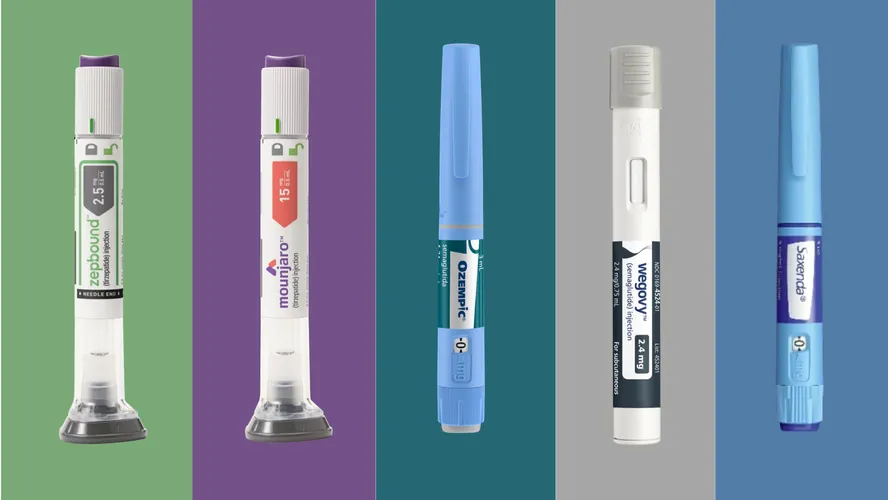
A Novo Nordisk possui posição de liderança no mercado de medicamentos para obesidade, enquanto a Eli Lilly vem aumentando rapidamente sua participação, impulsionada principalmente pela tirzepatida. O crescimento das duas companhias demonstra como a exposição ao mercado de obesidade passou a ser um dos principais vetores de expansão da indústria farmacêutica.
A baixa penetração dos tratamentos representa, contudo, o principal argumento estrutural para o crescimento futuro. Nos Estados Unidos, aproximadamente 6% da população elegível utiliza GLP-1, enquanto no restante do mundo a penetração permanece em torno de 3% a 5%. A expectativa apresentada no relatório é de expansão para aproximadamente 30% nos EUA e 10% no restante do mundo até 2035.
Além dos mercados desenvolvidos, Brasil e China aparecem como importantes vetores de expansão. A queda de preços associada à entrada de cópias, similares e biossimilares pode aumentar significativamente o acesso aos tratamentos, ampliando o mercado em países onde o preço ainda constitui uma barreira relevante.
O ecossistema também apresenta uma relação simbiótica entre Big Pharmas e biotech boutiques. As biotechs normalmente concentram-se nas fases iniciais de desenvolvimento, assumindo maior risco clínico e financeiro, enquanto as grandes farmacêuticas possuem capacidade para levar os ativos às fases finais, à produção industrial e à comercialização. Parcerias e aquisições, portanto, funcionam como mecanismos de transferência de risco e capital ao longo do ciclo de desenvolvimento.
2. O mercado brasileiro
O Brasil apresenta uma oportunidade relevante dentro da expansão global dos GLP-1. Os medicamentos da categoria movimentaram aproximadamente R$ 10 bilhões em 2025, correspondendo a cerca de 4% do mercado de varejo farmacêutico brasileiro.
A oportunidade é reforçada pela deterioração dos indicadores de saúde da população. Entre 2006 e 2024, a parcela de adultos com excesso de peso aumentou de 42,6% para 62,6%, enquanto a prevalência de obesidade passou de 11,8% para 25,7%. No mesmo período, a prevalência de diabetes aumentou de 5,5% para 12,9%, representando aproximadamente 19,9 milhões de adultos.
Esse cenário cria uma base estrutural de demanda para tratamentos relacionados à obesidade e às suas comorbidades.
O mercado brasileiro também começa a atrair uma quantidade crescente de competidores. A EMS foi pioneira na entrada com produtos baseados em liraglutida e posteriormente obteve aprovação para uma versão de semaglutida. A Hypera, Cimed e Prati-Donaduzzi também avançam em estratégias próprias, enquanto Biomm e Eurofarma adotam modelos baseados em parcerias e licenciamento.
A entrada desses competidores está diretamente relacionada à perda de exclusividade da semaglutida e tende a produzir dois efeitos simultâneos: maior acesso aos tratamentos e maior pressão sobre preços e margens.
3. Drivers de crescimento e catalisadores
O principal driver do setor é a enorme diferença entre a população potencialmente elegível e a população atualmente tratada.
O número de adultos com excesso de peso ou obesidade deve alcançar 2,93 bilhões em 2030, frente a 1,61 bilhão em 2010. A população com obesidade, por sua vez, deve atingir aproximadamente 1,13 bilhão de adultos no mesmo período.
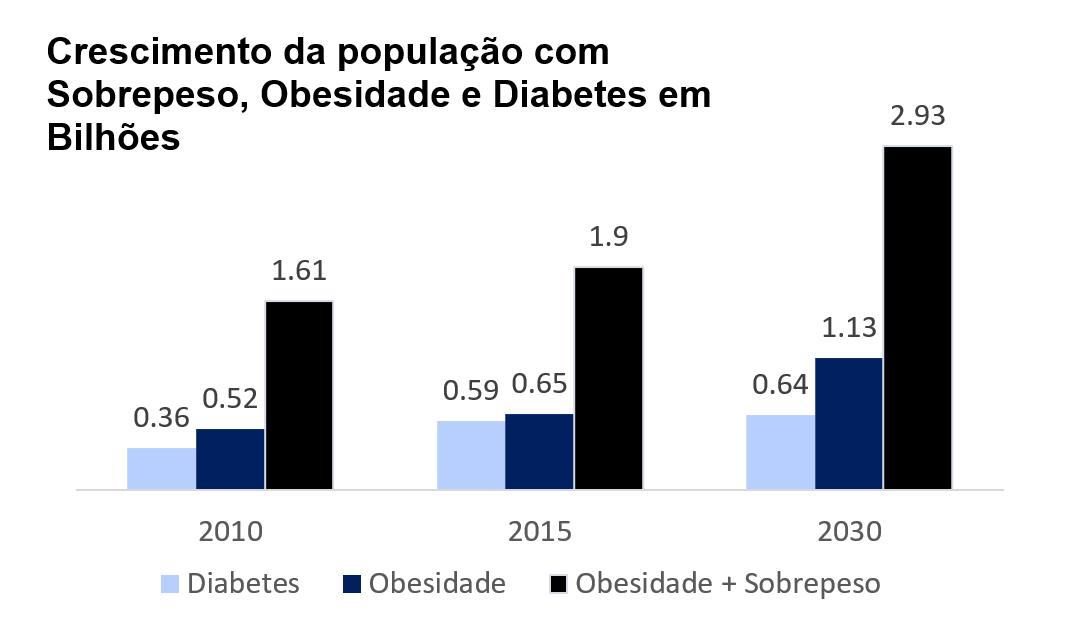
Essa expansão transforma os medicamentos para emagrecimento de uma categoria predominantemente associada à estética em uma oportunidade terapêutica de caráter crônico. O tratamento da obesidade passa a estar relacionado também à prevenção e ao tratamento de diabetes, doenças cardiovasculares, doenças renais, apneia do sono e doenças hepáticas.
Outro catalisador é a evolução das moléculas. A indústria passou de terapias como a liraglutida, com perda de peso próxima a 6,5%, para moléculas de maior potência, como tirzepatida, CagriSema, survodutide e retatrutida. A retatrutida, por exemplo, alcançou perda de peso de 24,2% em 48 semanas na Fase 2, de acordo com os dados apresentados no relatório.
Além da maior eficácia, a próxima geração de tratamentos busca aumentar a conveniência. O desenvolvimento de formulações orais e de pequenas moléculas pode reduzir a dependência das aplicações injetáveis, ampliar a adesão e facilitar a distribuição dos medicamentos.
A expansão das indicações terapêuticas também representa um importante catalisador. Resultados clínicos relacionados a doenças cardiovasculares, doença renal, apneia do sono e MASH aumentam o número de pacientes elegíveis e podem facilitar a obtenção de cobertura por seguradoras e sistemas públicos de saúde.
Por fim, existe um forte incentivo econômico para o desenvolvimento desses tratamentos. Os gastos diretos globais com diabetes ultrapassaram US$ 1 trilhão em 2024, enquanto os custos associados à obesidade podem superar US$ 4 trilhões anuais até 2035. Dessa forma, reduzir a incidência de doenças relacionadas à obesidade pode gerar economias significativas para governos, seguradoras e sistemas de saúde.
4. Pipeline e inovação
O pipeline do setor permanece bastante robusto. Entre os principais ativos acompanhados pelo relatório estão retatrutida, survodutide, orforglipron e CagriSema, com avanços relevantes em fases clínicas e processos regulatórios.
A direção da inovação é clara: maior eficácia, maior conveniência e expansão das indicações.
A evolução tecnológica aumenta simultaneamente o tamanho do mercado e a intensidade competitiva. Empresas que conseguirem apresentar maior perda de peso, menor frequência de administração, formulações orais ou benefícios adicionais sobre comorbidades podem capturar participação relevante mesmo em um ambiente de maior competição.
5. Cenário competitivo e valuation
O mercado apresenta uma diferença importante entre as grandes farmacêuticas e as biotech boutiques.
Entre as grandes empresas, Novo Nordisk e Eli Lilly apresentam a maior exposição direta à tese de obesidade. A análise histórica do setor mostra que houve uma normalização relevante dos múltiplos: o EV/EBITDA médio caiu de 31,0x em 2023 para 18,2x em 2025. Apesar dessa compressão, a margem líquida média recuperou-se para 26,5%, enquanto o ROE permaneceu acima de 76%, indicando que a redução dos múltiplos não foi acompanhada por uma deterioração proporcional da rentabilidade.
A evolução das receitas reforça a importância da exposição ao setor. Entre 2020 e 2025, a receita da Eli Lilly cresceu 166%, enquanto a Novo Nordisk avançou 143%. Em contraste, a Amgen cresceu 45% e a Roche permaneceu praticamente estável no período analisado.
Entre as biotech boutiques, o valuation depende menos de métricas tradicionais de lucro e mais da qualidade do pipeline, caixa disponível e runway. A Viking Therapeutics apresenta maior risco financeiro devido à combinação entre caixa limitado e elevada queima para financiar a Fase 3. A Structure Therapeutics possui posição de caixa mais confortável, enquanto a Zealand Pharma apresenta a situação financeira mais protegida, especialmente devido às parcerias estabelecidas.
Nesse segmento, a relação risco-retorno é diretamente influenciada pela capacidade de financiar os estudos clínicos até a obtenção de resultados relevantes ou até uma eventual parceria/aquisição por uma Big Pharma.
6. Principais riscos
Apesar do forte potencial de crescimento, a demanda potencial não deve ser confundida com demanda efetivamente capturável.
O primeiro obstáculo é o acesso. Os medicamentos continuam caros e o tratamento é crônico, fazendo com que o custo seja imediato para pacientes, seguradoras e governos, enquanto parte significativa da economia gerada pela redução de comorbidades ocorre somente no longo prazo.
A adesão também representa um risco relevante. Efeitos gastrointestinais, custo mensal e recuperação do peso após a interrupção podem reduzir a persistência do tratamento. Como a tese econômica das farmacêuticas depende de receitas recorrentes, o abandono reduz o lifetime value dos pacientes.
O segundo grande risco é o patent cliff. A perda de exclusividade pode ampliar o acesso e acelerar o crescimento do mercado em volume, mas também pode provocar forte compressão de preços e margens. A competição deixa de ocorrer exclusivamente pela inovação e passa a depender cada vez mais de escala industrial, diferenciação clínica e desenvolvimento de novas gerações de medicamentos.
Outro risco é a segurança da classe. Eventos adversos relevantes, mudanças na percepção médica ou questionamentos sobre a utilização crônica podem afetar simultaneamente diversos participantes do mercado.
Há ainda riscos macroeconômicos. Juros elevados pressionam valuations de empresas cujo valor depende fortemente de expectativas futuras, enquanto restrições fiscais podem dificultar a incorporação dos tratamentos por sistemas públicos de saúde.
Por fim, a cadeia produtiva constitui um ponto de atenção. A fabricação dos GLP-1 exige APIs, etapas de fill-finish, dispositivos de aplicação, fornecedores especializados e logística adequada. A concentração de insumos em fornecedores internacionais, especialmente na Ásia, aumenta a exposição a gargalos industriais e riscos geopolíticos.
Conclusão
A tese central do mercado de emagrecedores é sustentada por uma combinação rara de fatores: uma população elegível crescente, baixa penetração dos tratamentos, inovação acelerada, expansão das indicações terapêuticas e forte incentivo econômico para reduzir os custos associados à obesidade e ao diabetes.
O mercado, entretanto, está entrando em uma nova fase. O crescimento futuro dependerá menos da simples descoberta da eficácia dos GLP-1 e mais da capacidade das empresas de ampliar o acesso, reduzir custos, aumentar a adesão, desenvolver novas gerações de moléculas e defender suas margens diante da perda de exclusividade.
Dessa forma, o cenário-base permanece positivo para o setor. O mercado endereçável apresenta potencial de expansão muito superior ao nível atual de utilização, mas a velocidade com que esse potencial será convertido em receita dependerá da interação entre preço, cobertura, inovação, capacidade produtiva e competição.
A principal conclusão do relatório é, portanto, que o mercado de emagrecedores possui espaço estrutural significativo para continuar crescendo, mas a captura desse crescimento será cada vez mais determinada pela execução das empresas e pela capacidade de transformar demanda potencial em demanda efetivamente tratada.