Lâmina | Carteira Ônix – Julho de 2026
Analyst: Arthur Kishita

Summary
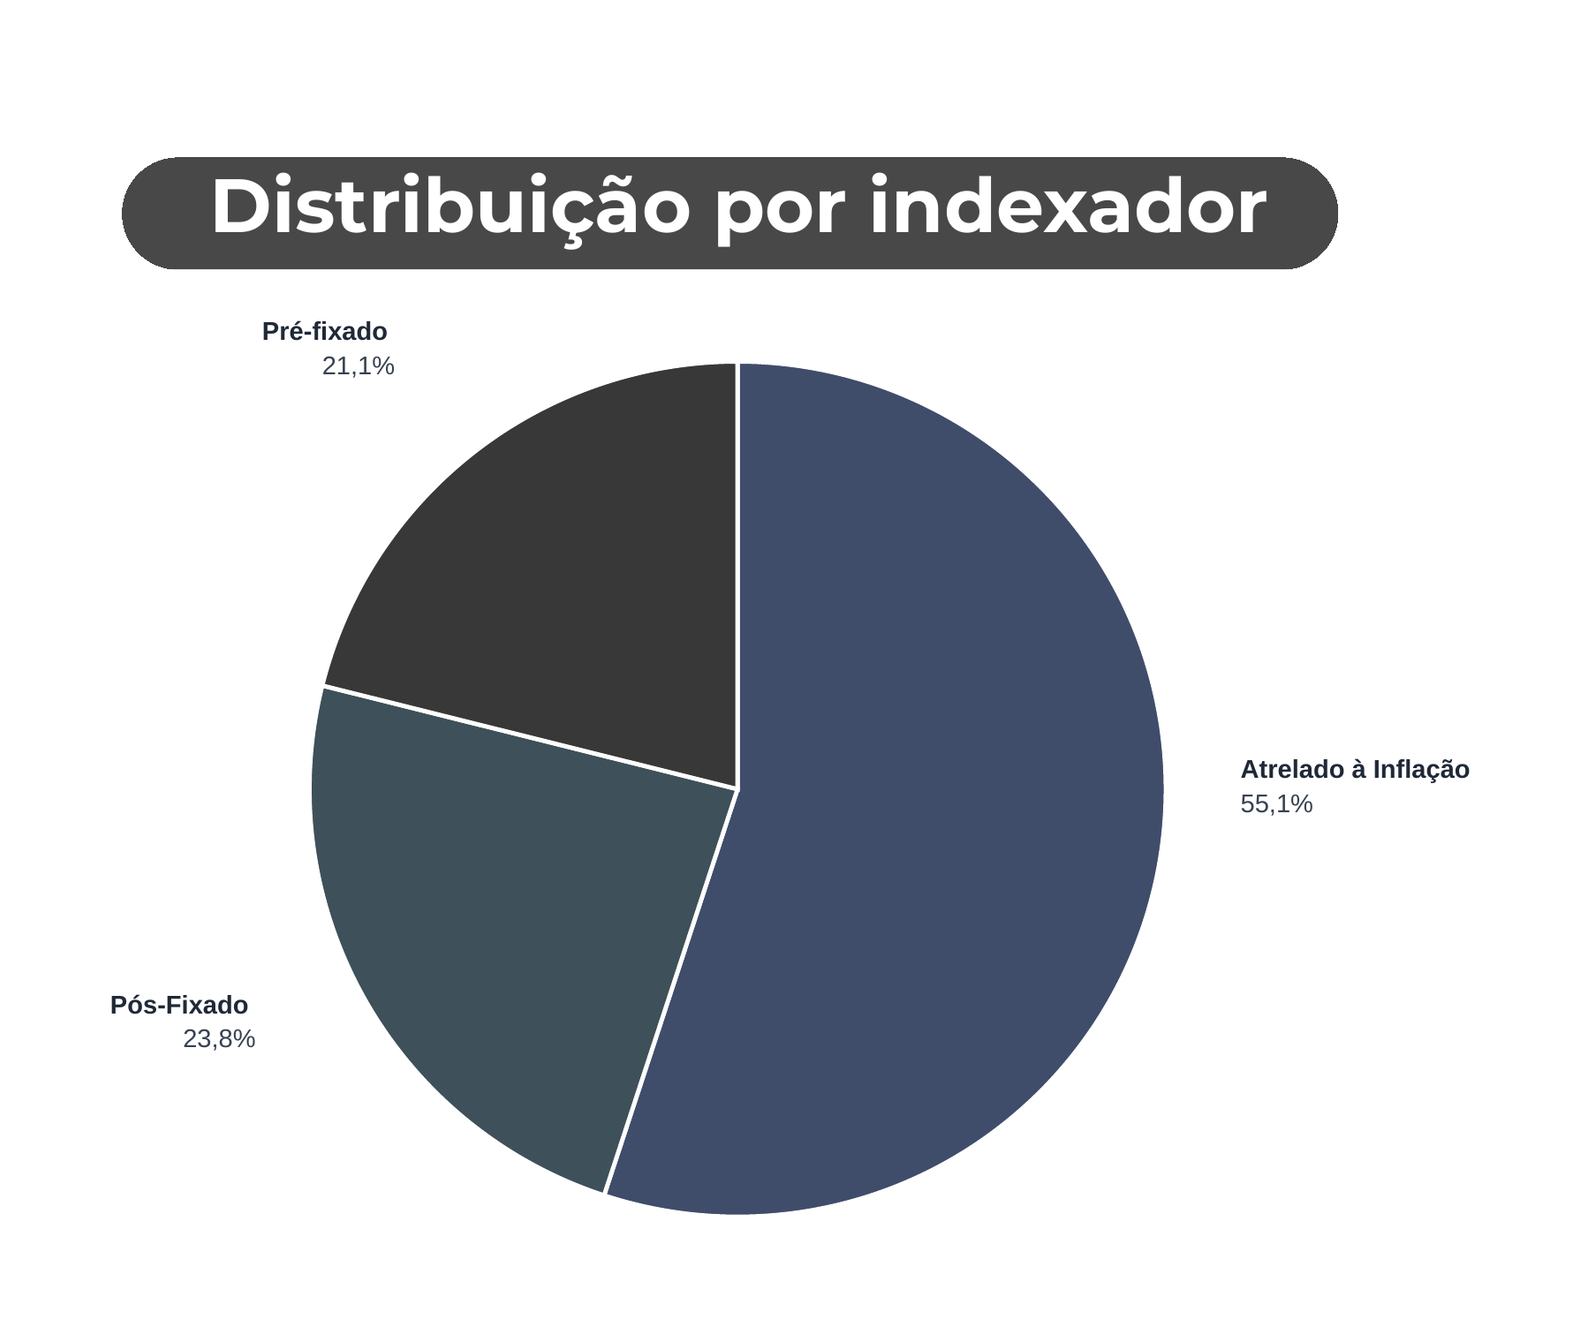
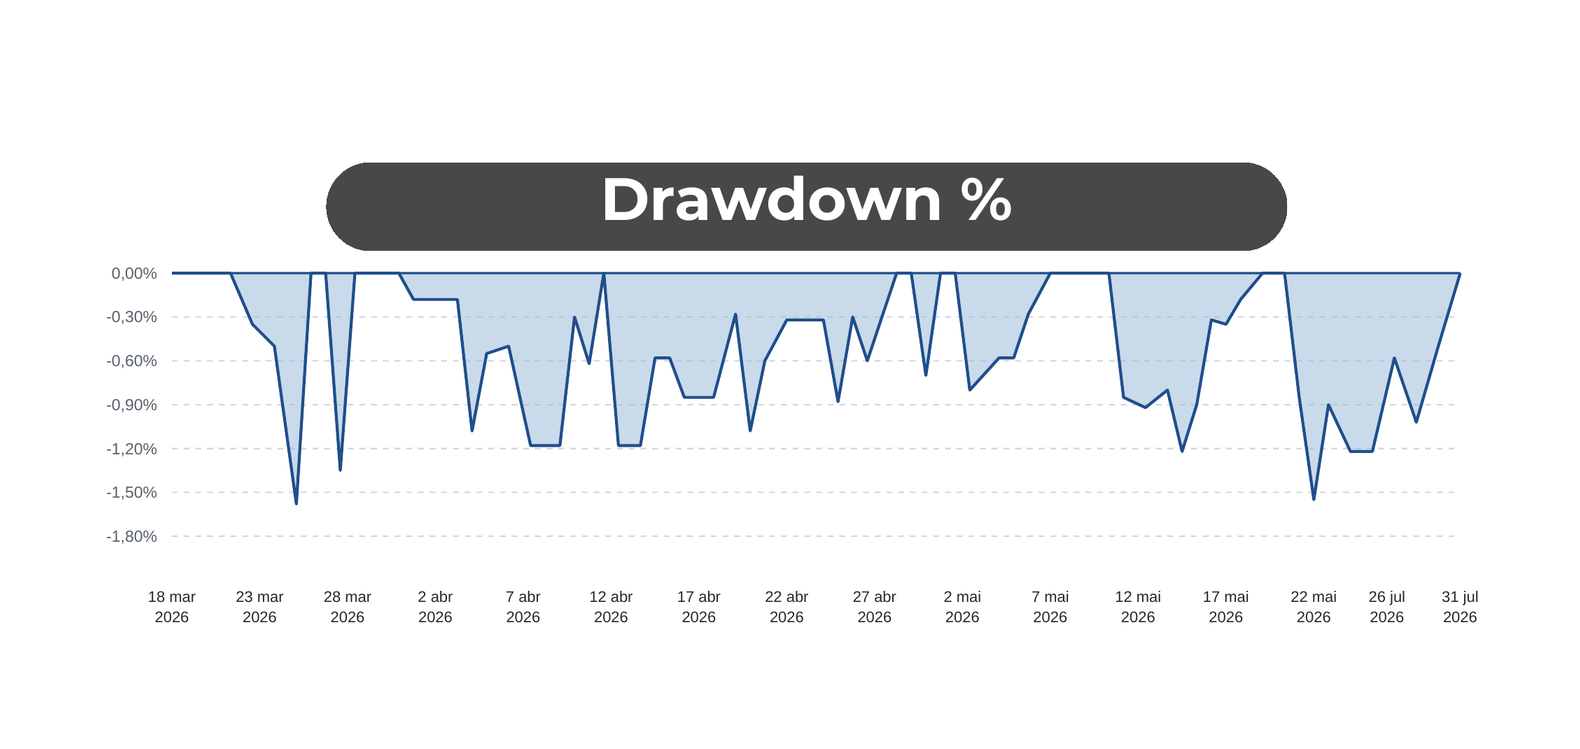
A Carteira Ônix é o núcleo High Grade do QUARTZO RF, fundo multiestratégia fictício da área de Renda Fixa da Ceará Finance. Alocada integralmente em debêntures, CRIs e CRAs, encerrou julho de 2026 com retorno acumulado de 5,23% desde o início, em 18 de março, contra 5,14% do CDI no mesmo intervalo. O patrimônio soma R$ 24,4 milhões, com 55,1% em ativos atrelados à inflação, 23,8% em pós-fixados e 21,1% em prefixados. A disciplina de risco é o eixo da estratégia. A maior posição individual representa 3,21% do patrimônio, as dez maiores somam 24,21% e o mandato limita a exposição a 8% por ativo ou emissor e 40% por setor. Nos cinco primeiros meses a carteira não teve nenhum mês negativo, com drawdown máximo de 1,58% e recuperação em um dia.
1. A Carteira Ônix
A CearáFinance apresenta seu projeto de carteira de renda fixa, por meio do qual simula a estrutura e o funcionamento de uma estratégia inserida em um fundo multiestratégia. A carteira recebe o nome Ônix por refletir, de forma simbólica, os atributos centrais da estratégia: solidez, resiliência e consistência.
A Ônix foi concebida para representar o núcleo mais defensivo do QUARTZO RF, com foco em ativos de maior qualidade de crédito e em uma construção de portfólio orientada à preservação de capital e ao controle de risco. Mensalmente, a carteira passa por um processo de rebalanceamento, no qual são avaliados o desempenho dos ativos, os limites máximos de alocação por ativo e por setor e eventuais oportunidades compatíveis com suas diretrizes.
O objetivo do projeto é ampliar o conhecimento aplicado sobre crédito privado e sobre a dinâmica de construção, gestão e acompanhamento de carteiras de renda fixa. Por meio de uma estrutura simulada, busca-se não apenas o aprendizado técnico, mas a construção de um portfólio capaz de competir, em termos de lógica, estrutura e desempenho, com carteiras semelhantes divulgadas por gestoras de referência.
2. Mandato e diretrizes de investimento
A política de investimento restringe-se exclusivamente a debêntures, CRIs e CRAs, observando limite máximo de 8% por ativo ou emissor e de 40% por setor econômico. A carteira busca manter duration-alvo entre 3,5 e 8 anos e investir apenas em ativos com rating mínimo equivalente a A na escala nacional, perseguindo performance superior ao benchmark Tesouro IPCA+ 2040 acrescido de 0,5%.
Os limites de concentração não funcionam apenas como regra de compliance interno, mas como parte central da própria tese. A proposta é evitar que o resultado dependa excessivamente de poucos nomes, poucos eventos ou poucos segmentos econômicos, preservando robustez mesmo diante de oscilações pontuais no mercado de crédito.
Na fase de montagem, a carteira realiza aportes mensais de aproximadamente R$ 5 milhões até atingir R$ 350 milhões investidos. A partir desse ponto, a gestão passa a operar apenas via rebalanceamento e reaplicação de proventos e vencimentos.
3. Cenário macroeconômico e posicionamento
O ambiente de referência para o período consolida uma postura de cautela redobrada na política monetária, impulsionada pela desaceleração gradual e assimétrica da inflação e pela persistência de prêmios de risco elevados. Embora o ciclo de afrouxamento tenha sido inaugurado, a autoridade monetária sinaliza passos dependentes de dados e ritmo comedido.
Nesse cenário, os ativos de renda fixa seguem atrativos pelo elevado patamar do juro real e pelo carrego robusto. A alocação, contudo, exige rigor técnico adicional: a inclinação e a volatilidade das curvas futuras recomendam gestão ativa de duration, enquanto a manutenção de taxas restritivas por tempo prolongado exige escrutínio mais severo sobre o risco de crédito corporativo, privilegiando liquidez, estruturas sólidas de garantia e emissores com forte geração de caixa operacional.
A construção do portfólio parte de uma lógica de seleção negativa e positiva. Do lado negativo, evitam-se emissões com deterioração de fundamentos, estruturas frágeis, baixa previsibilidade de fluxo ou prêmio insuficiente frente ao risco embutido. Do lado positivo, privilegiam-se ativos emitidos por companhias com maior resiliência operacional e melhor capacidade de honrar obrigações ao longo do ciclo. Em outras palavras, a Ônix busca crédito de qualidade, mas busca sobretudo crédito bem remunerado para a qualidade que entrega.
4. Composição da carteira
Ao fim de julho, o patrimônio somava R$ 24.447.674,80, distribuídos entre debêntures (50,56%), CRAs (27,27%) e CRIs (22,17%). Por indexador, a maior parte está atrelada à inflação (55,1%), seguida por pós-fixados (23,8%) e prefixados (21,1%). O pós-fixado amortece as oscilações da curva futura e assegura o carrego corrente, enquanto os prefixados conferem potencial de ganho de capital em movimentos de alívio nas taxas, ainda que adicionem volatilidade aos preços de curto prazo.
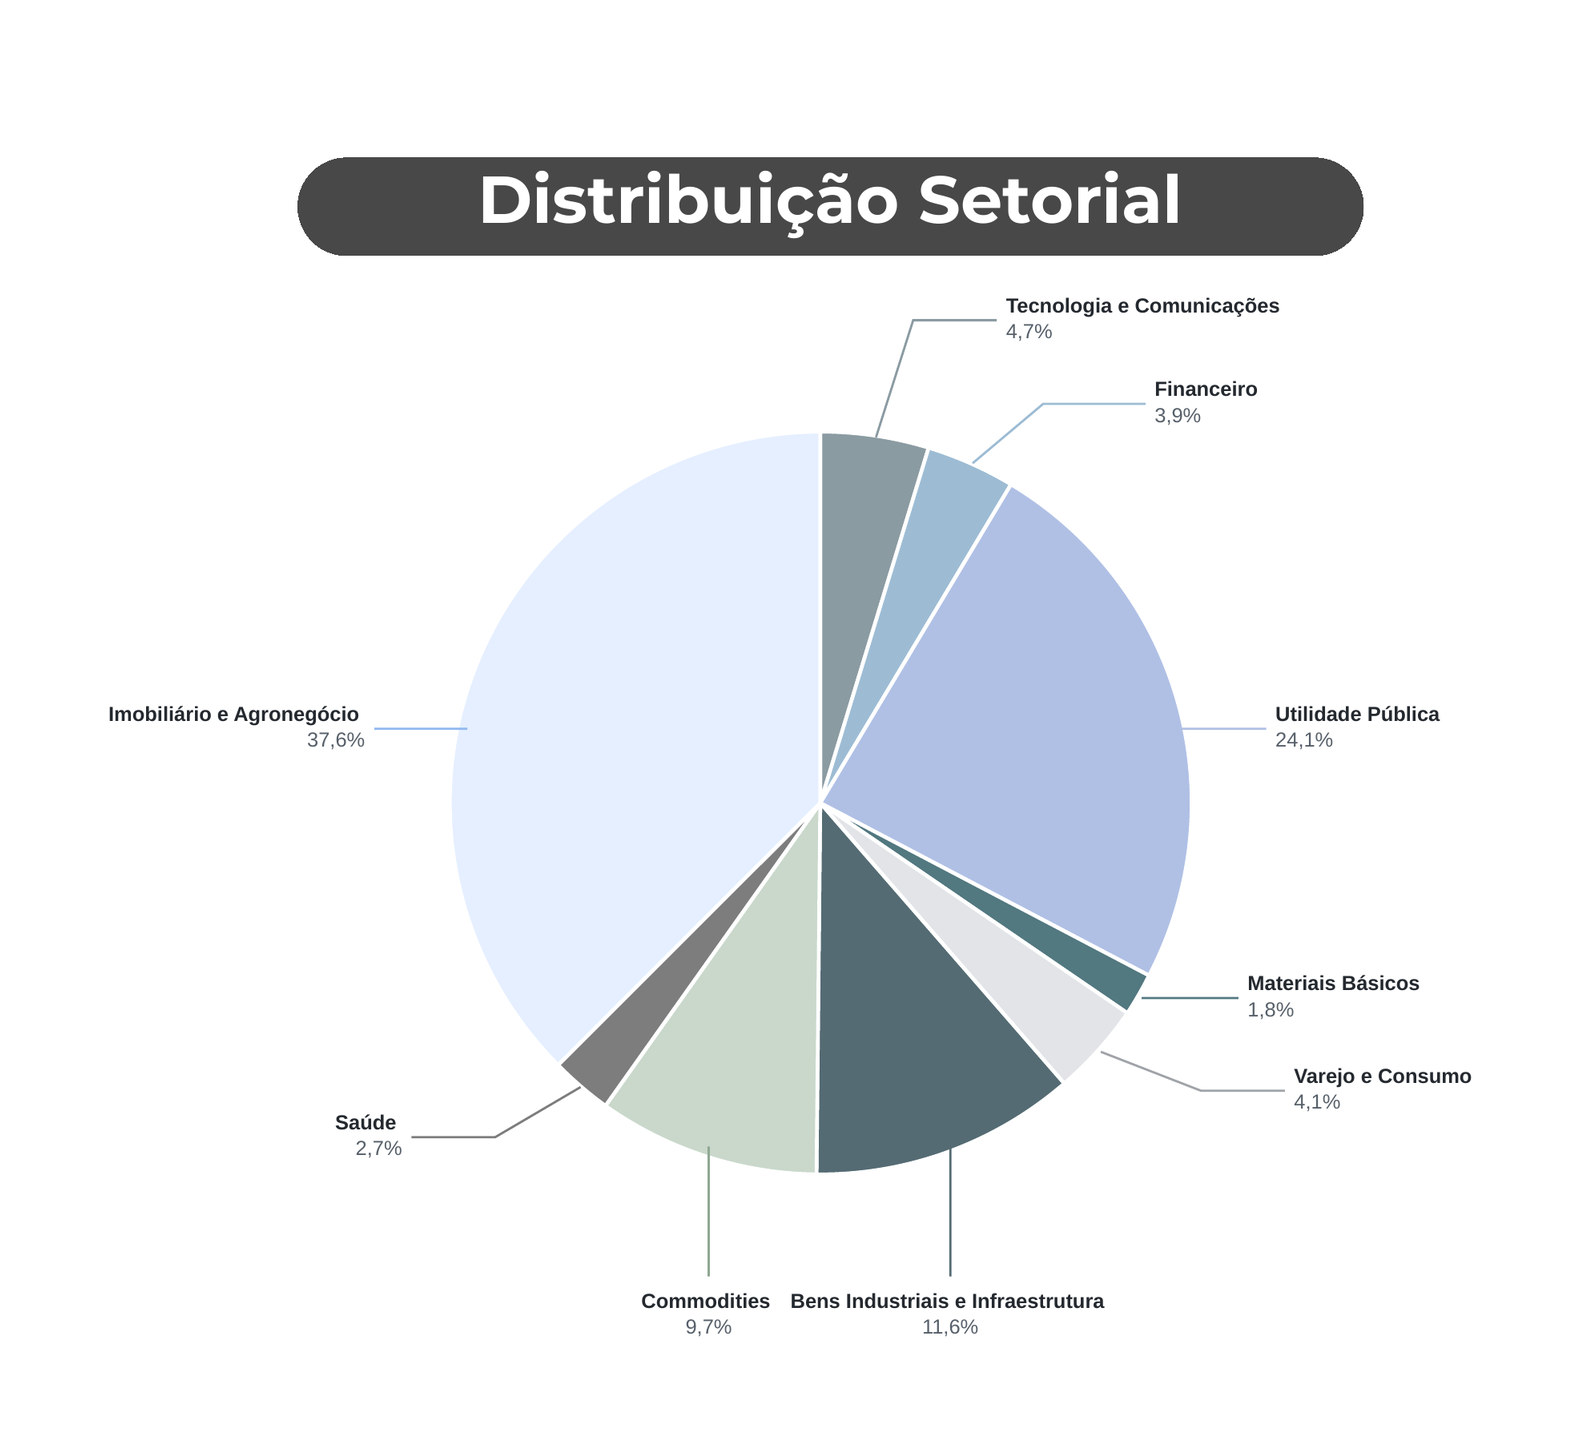
No corte setorial, imobiliário e agronegócio (37,6%) e utilidade pública (24,1%) concentram a maior parte da alocação, seguidos por bens industriais e infraestrutura (11,6%) e commodities (9,7%). A exposição privilegia emissores High Grade de infraestrutura e saneamento, como Sabesp, Taesa, Engie e Equipav, combinados a teses de maior prêmio corporativo e securitizado.
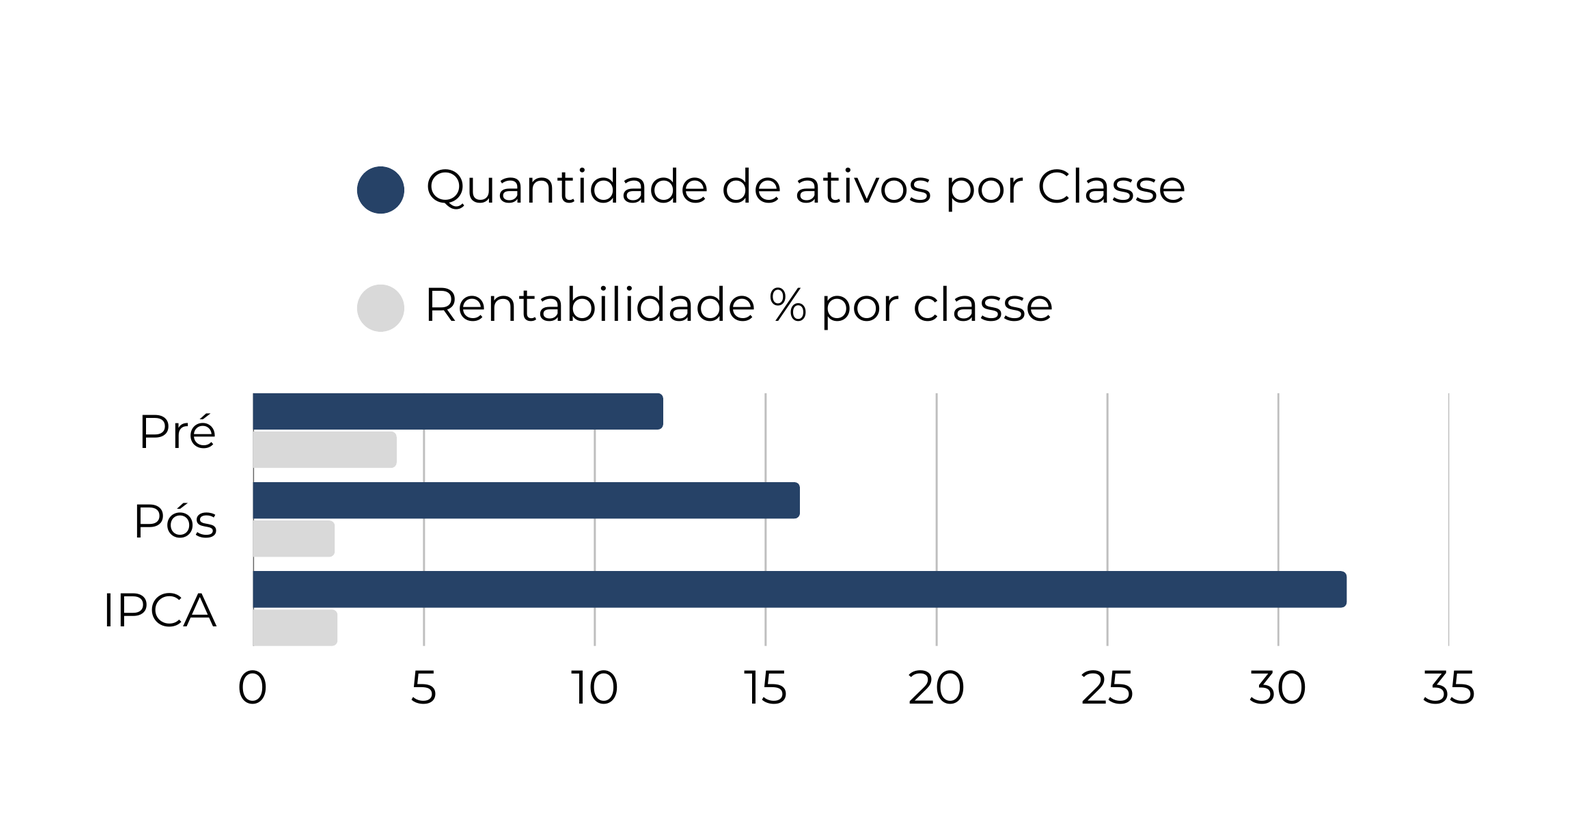
Em número de papéis, a carteira reúne 60 ativos: 32 atrelados ao IPCA, 16 pós-fixados e 12 prefixados. A contagem confirma que a predominância da inflação não vem de poucas posições grandes, mas de uma base ampla de emissões.
5. Desempenho no período
Em julho, a carteira rendeu 1,18%, ante 1,22% do CDI. No acumulado desde 18 de março de 2026, o retorno alcança 5,23% contra 5,14% do CDI, com máxima histórica intradiária de 5,84% em meados de julho.
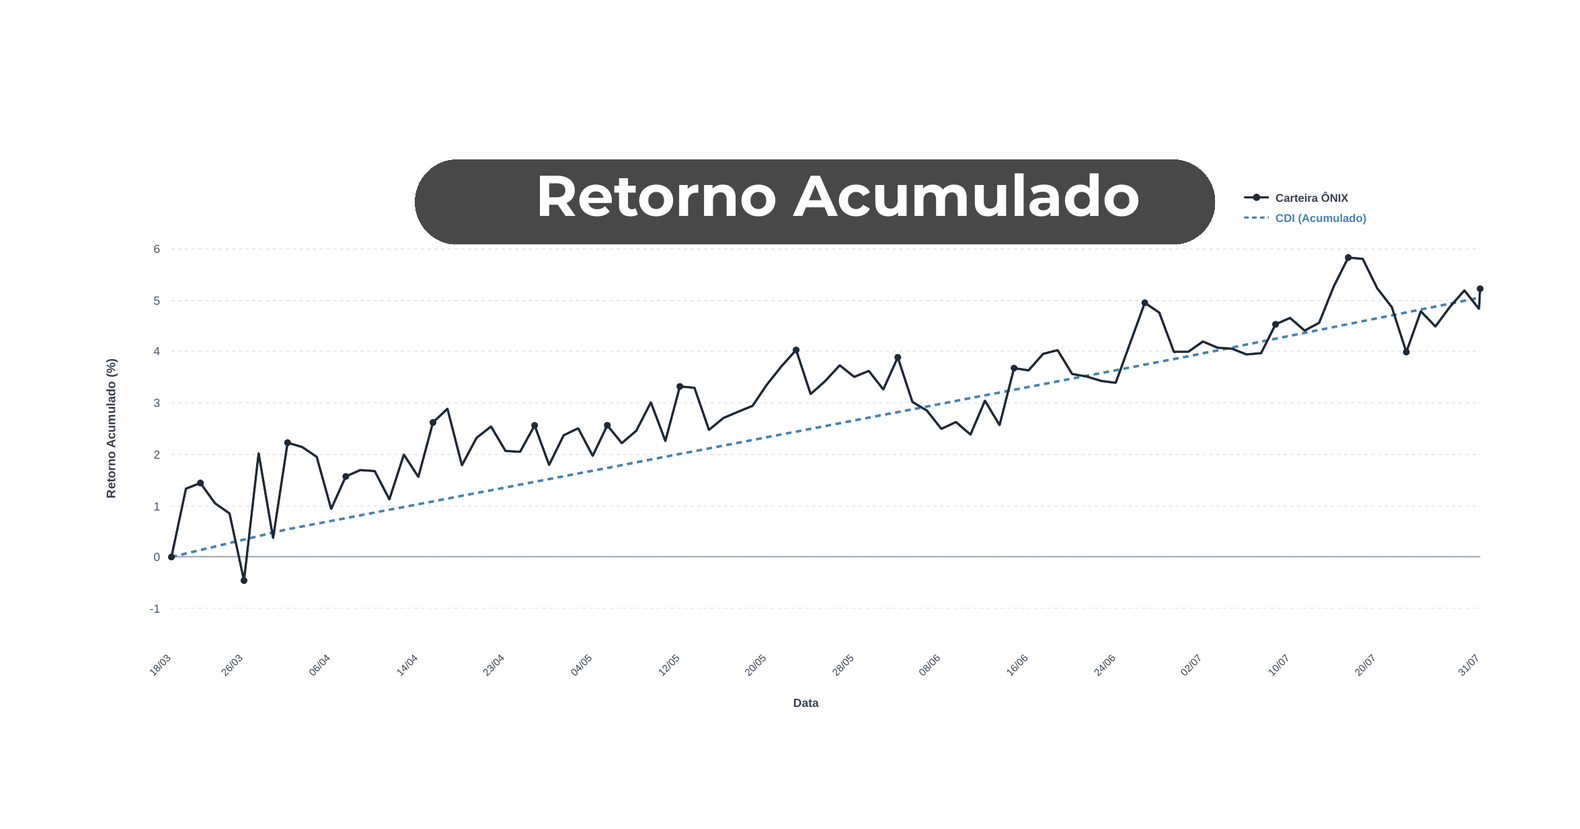
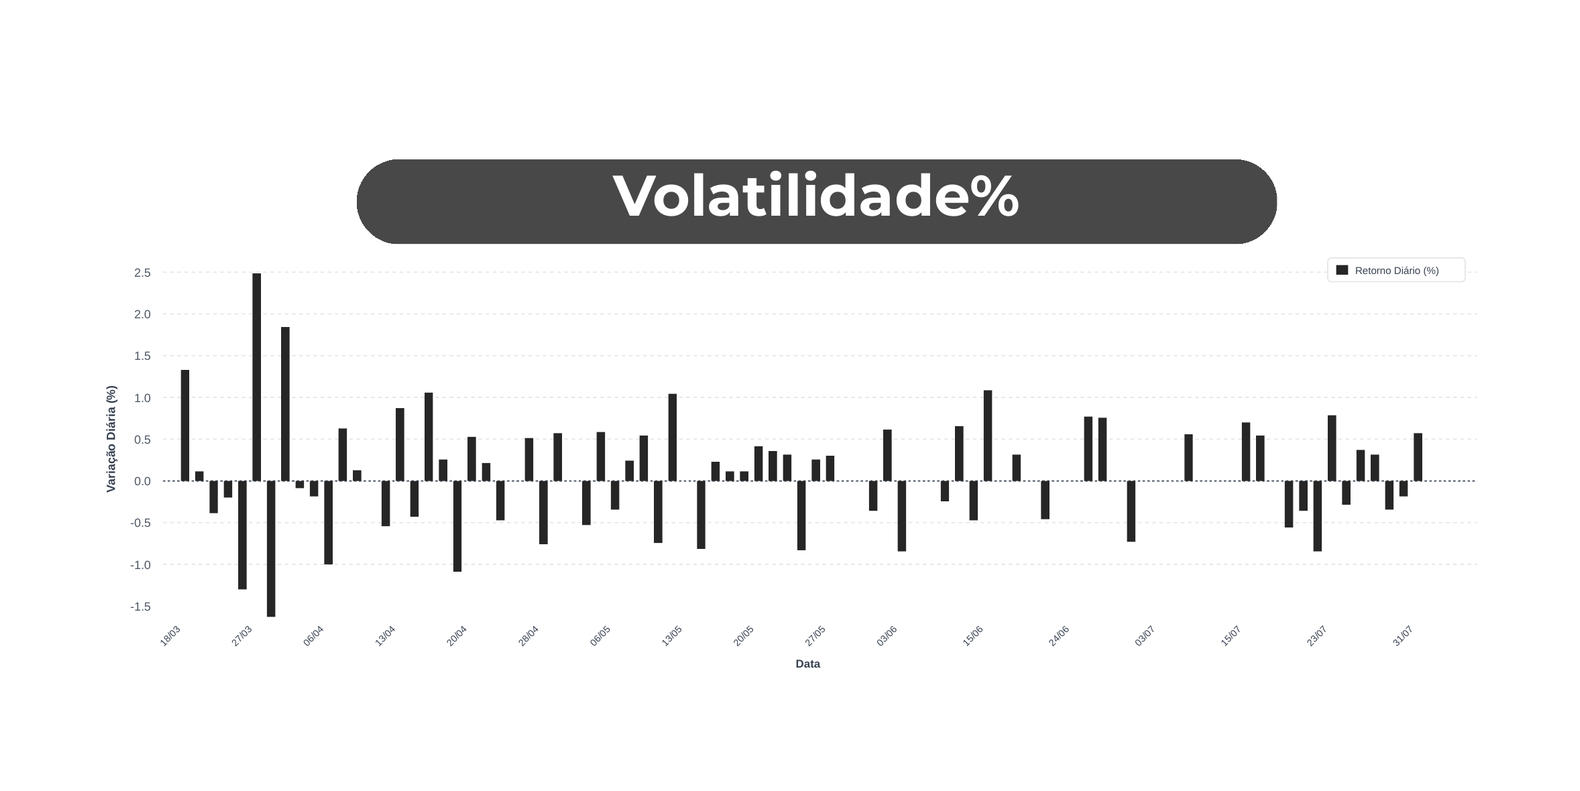
Foram cinco meses de retorno positivo e nenhum negativo. O maior retorno mensal ocorreu em março (2,23%) e o menor em abril (0,27%). A volatilidade anualizada está em 9,86%, reflexo da sensibilidade dos papéis longos atrelados ao IPCA à marcação a mercado.
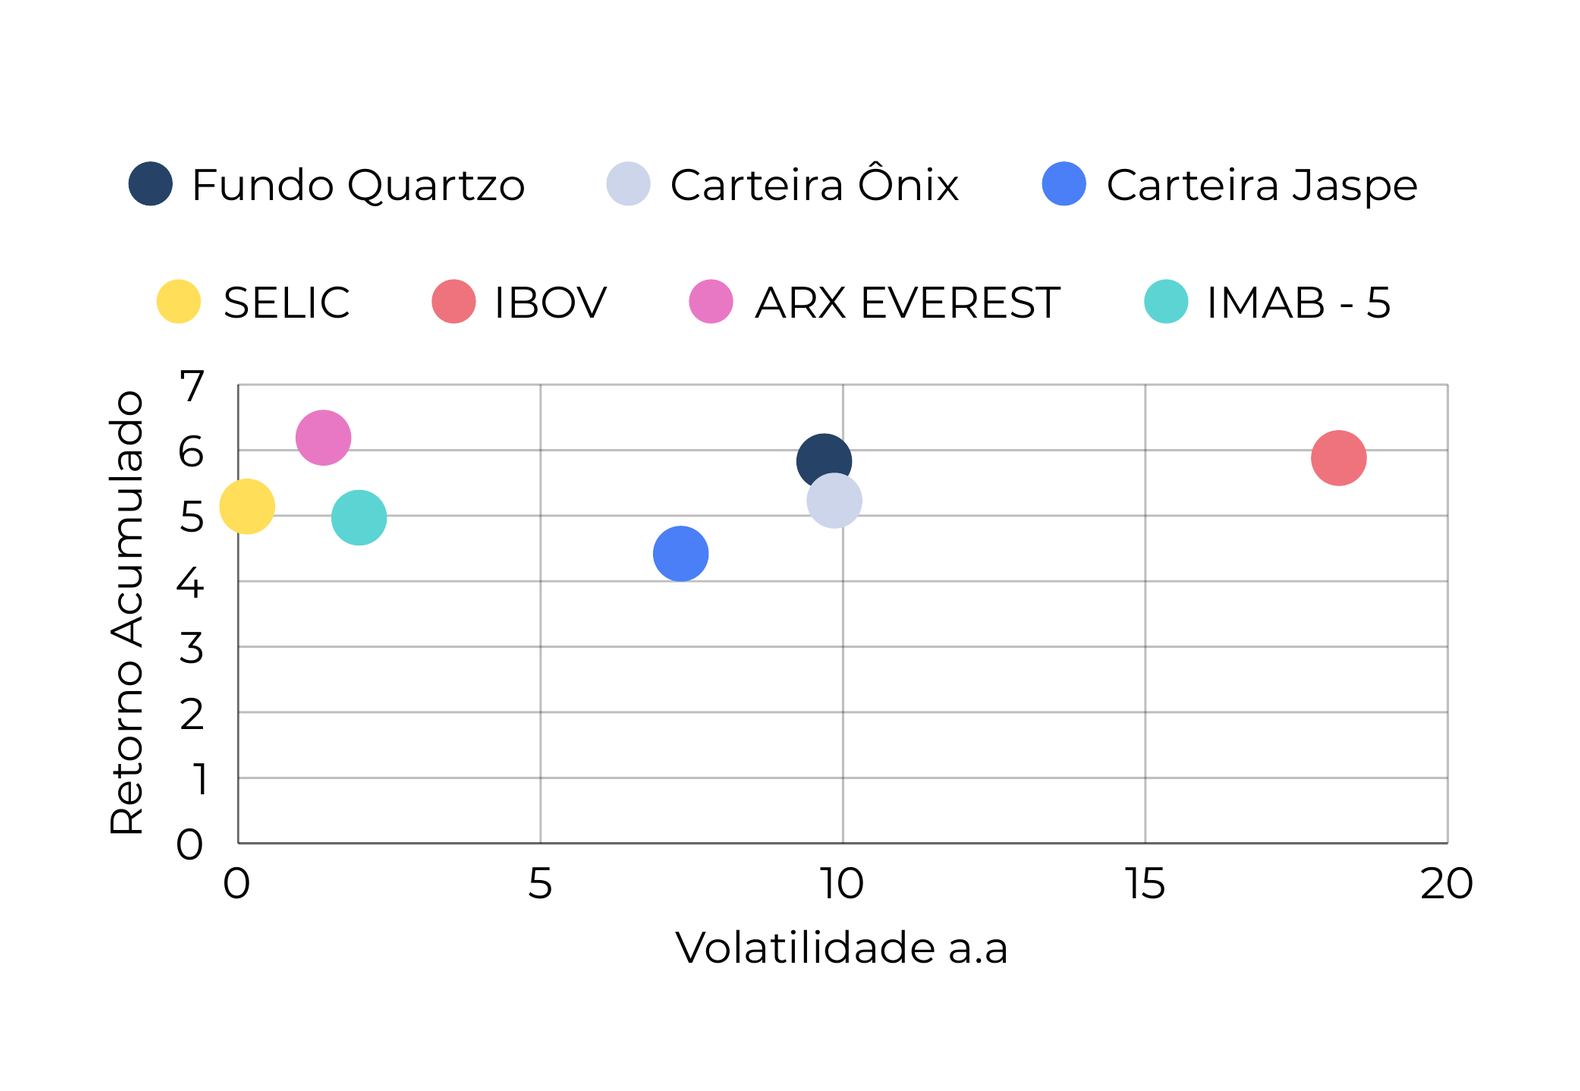
Na comparação com o fundo consolidado, a Carteira Jaspe e referências de mercado, a Ônix se posiciona com retorno próximo ao do QUARTZO RF e volatilidade bem abaixo da do IBOV.
6. Métricas de risco
A Carteira Ônix é avaliada em 3,5/5,0 (moderado-agressivo), por alocar 100% dos recursos em crédito privado sem cobertura do FGC ou títulos públicos soberanos, somando a isso um risco de mercado elevado, decorrente da duration longa em títulos IPCA e da parcela prefixada relevante. A nota não é superior porque a carteira apresenta forte diversificação horizontal: a maior posição individual representa 3,21% do patrimônio (R$ 784.040,12 na debênture AEGE17), as cinco maiores somam 13,95% e as dez maiores, 24,21%.
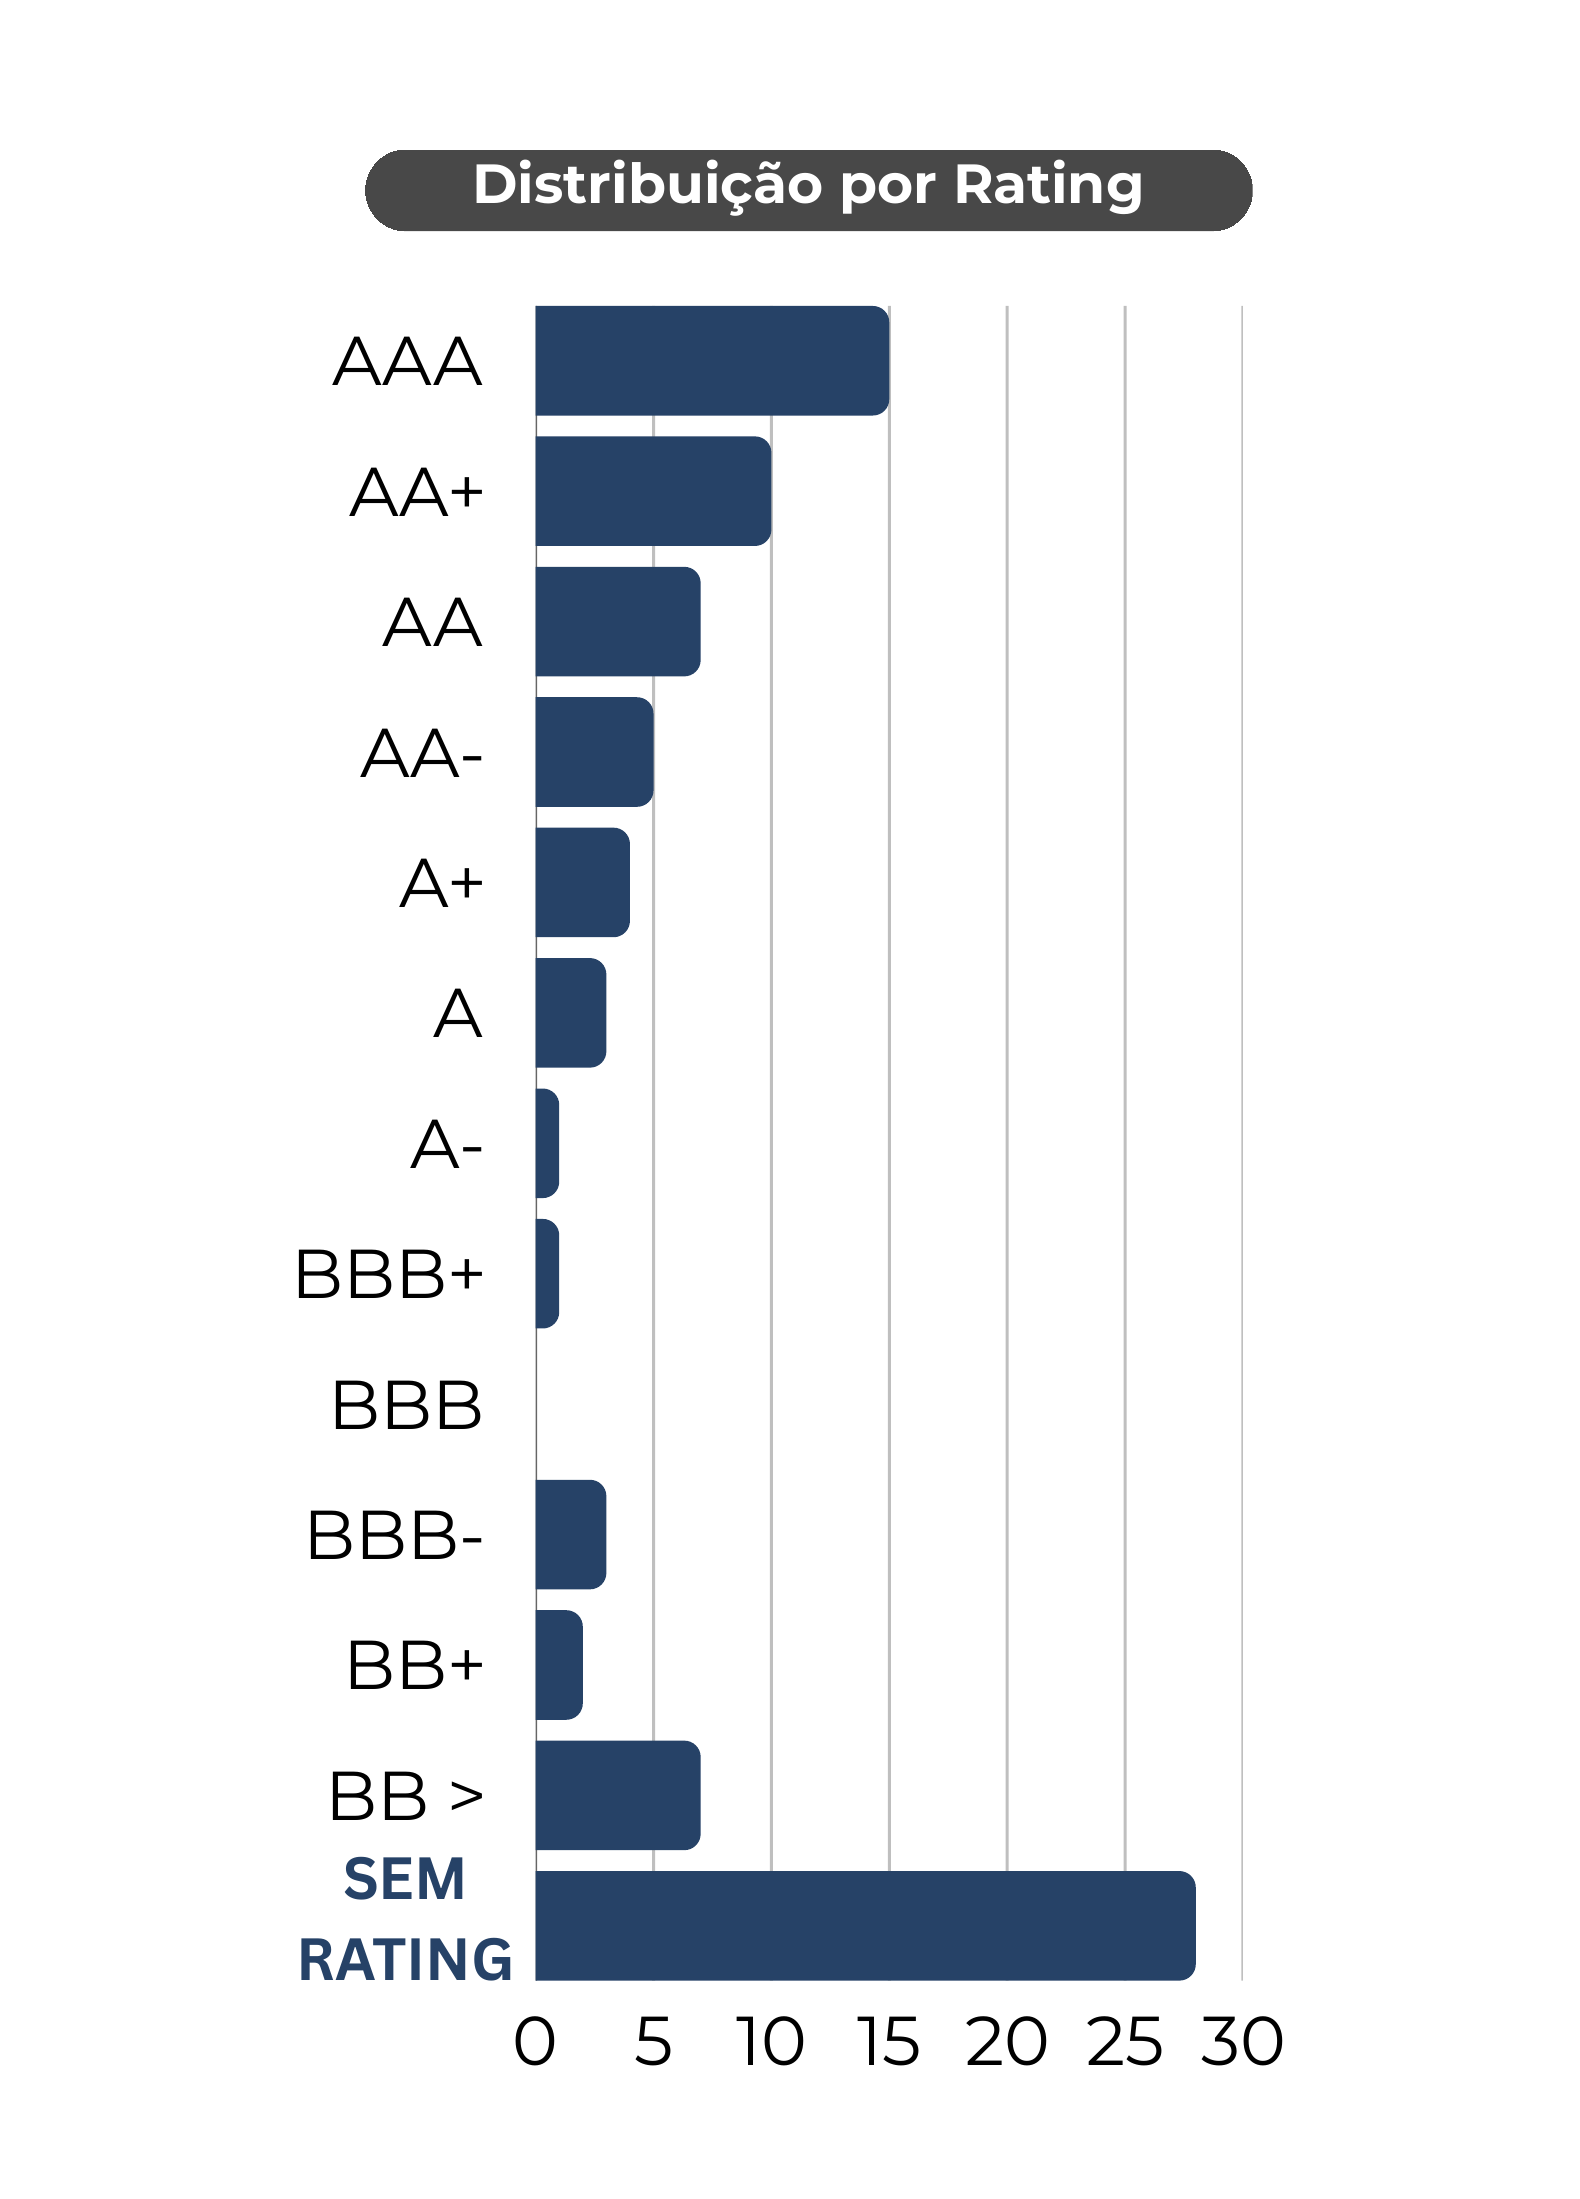
Sob a ótica de crédito, o risco idiossincrático é mitigado pela diversificação entre debêntures, CRIs e CRAs, sem dependência de um ativo específico para a formação dos retornos. A dispersão no desempenho individual dos títulos reflete a reprecificação técnica de prazos e spreads no mercado secundário, e não eventos de deterioração na capacidade de pagamento dos emissores. O drawdown máximo do período foi de 1,58%, entre 24/03 e 26/03, com recuperação em um único dia.
7. Liquidez e rebalanceamento
A geração orgânica de liquidez ultrapassou R$ 1.035.247,96 em eventos totais de caixa acumulados até 31/07/2026, sendo R$ 659.739,29 em rendimentos e cupons e R$ 375.508,67 em amortizações programadas de principal. Esse mecanismo reduz continuamente o risco de prazo médio dos emissores sem custos de desinvestimento ou fricção no mercado secundário.
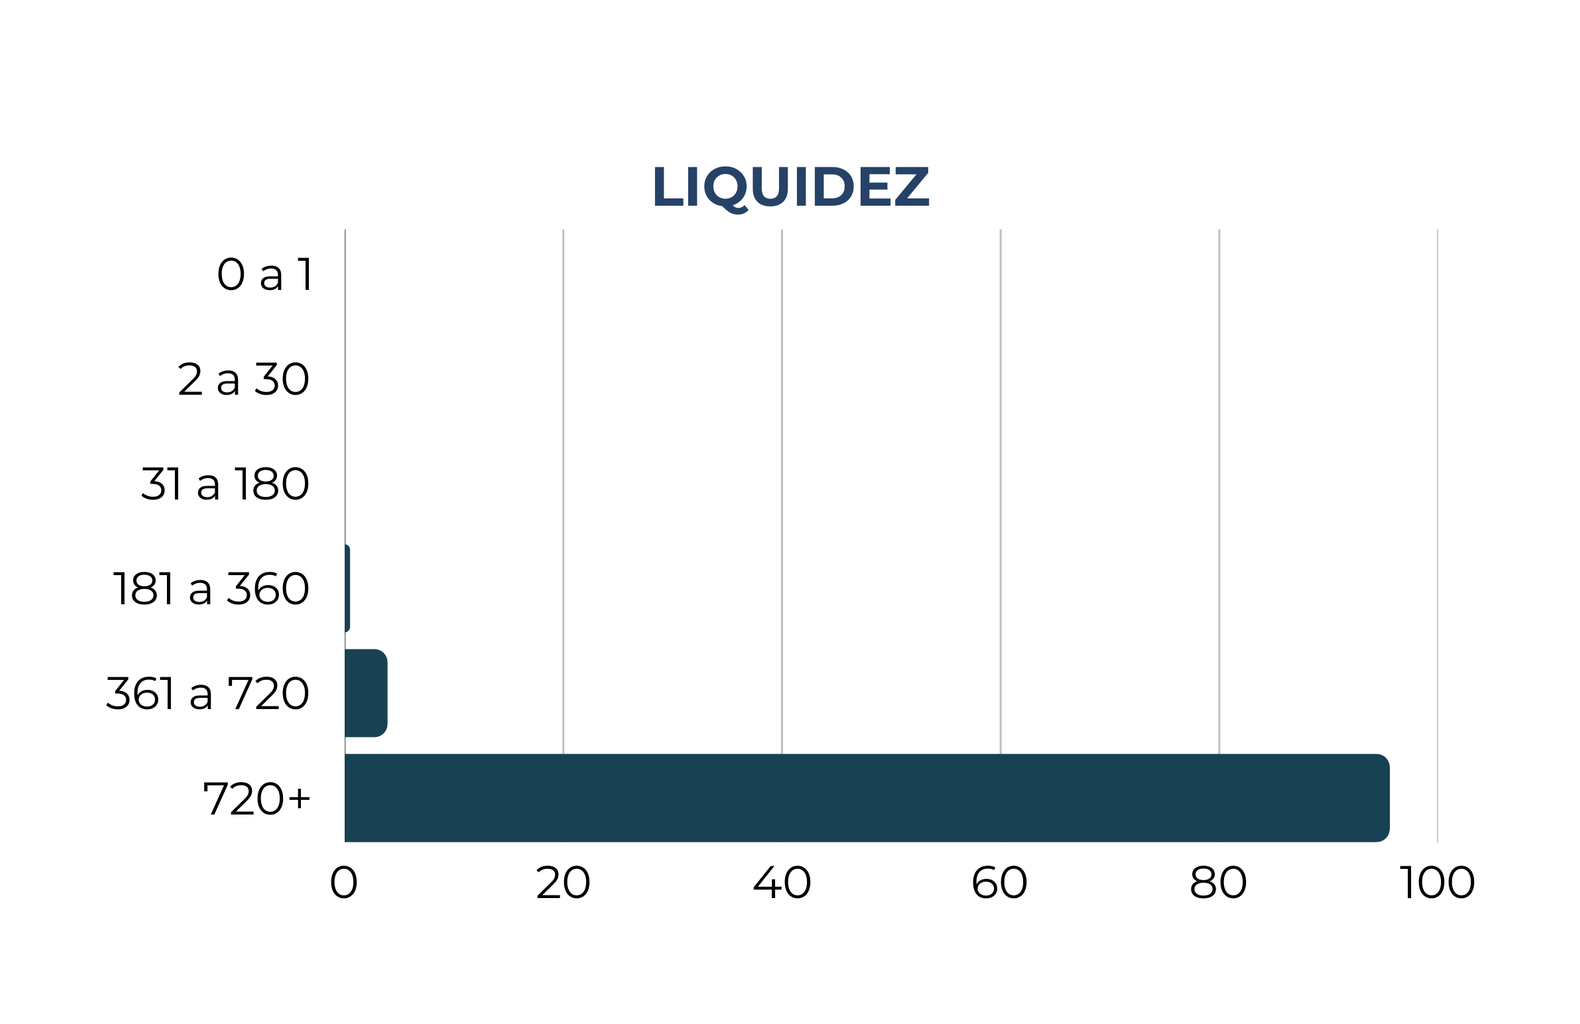
A quase totalidade do patrimônio tem vencimento acima de 720 dias, coerente com a duration-alvo do mandato. É justamente o fluxo de cupons e amortizações que dá à gestão opcionalidade tática para os próximos rebalanceamentos, sem depender de vendas antecipadas.
8. Perspectivas
Para os próximos ciclos, as perspectivas miram uma gestão ativa e calibrada entre os indexadores. O núcleo permanece ancorado em papéis indexados à inflação, com taxas reais atrativas, enquanto o carrego pós-fixado captura o ambiente de juros ainda restritivos e a fatia prefixada segue posicionada para capturar ganhos de capital via marcação a mercado à medida que o ciclo de cortes da Selic ganhe tração.
No âmbito da gestão de risco, a diretriz é preservar a alta pulverização do portfólio, mantendo o equilíbrio entre a defensibilidade dos emissores High Grade de infraestrutura e saneamento e teses de maior prêmio corporativo e securitizado.
9. Conclusão
A trajetória da Carteira Ônix consolida o núcleo High Grade do QUARTZO RF, fundamentada no rigor analítico da seleção de emissores, na diversificação estrutural e na disciplina de risco. Ao longo deste ciclo inicial, a estratégia absorveu a volatilidade da marcação a mercado sem comprometer a solvência da carteira, mantendo carrego resiliente e geração contínua de liquidez.
Com composição predominantemente alocada em ativos indexados à inflação e equilíbrio tático em pós e prefixados, o portfólio preserva o poder de compra e captura retorno real com assimetria favorável. A gestão segue atenta às aberturas da curva de juros e aos spreads de crédito, pronta para executar realocações táticas à medida que o fundo avança em seu cronograma de consolidação.
Disclaimer
Este relatório foi elaborado exclusivamente para fins educacionais, acadêmicos e de estudo, no contexto das atividades desenvolvidas pela CearáFinance. Seu conteúdo não constitui, e não deve ser interpretado como, recomendação, oferta, solicitação ou aconselhamento de investimento. Conteúdo ilustrativo produzido a partir do Fundo Fictício de Investimento Multiestratégia QUARTZO RF. Não representa um produto real.
Equipe do projeto
Arthur Kishita, Juan Davi, Kauê Brito, Levy Freitas, Nikolas Almeida e Raquecia Torres.